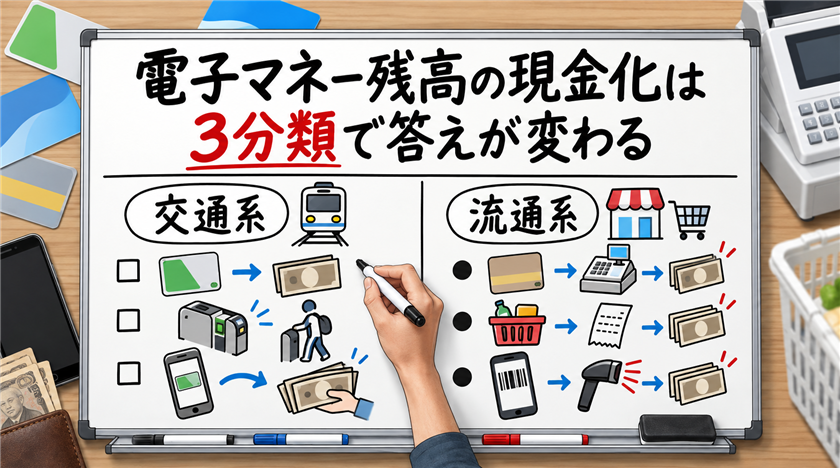
電子マネーの残高を現金に戻したいとき、答えは持っているカードやアプリによって正反対になります。
解約すれば窓口で全額返ってくるものもあれば、公式には一円も戻せないものもあります。
「電子マネー 現金化」で出てくる記事の多くは業者の話から始まりますが、実際には手持ちの電子マネーの分類を見れば、業者を使う必要があるかどうかがその場で決まります。
この記事では交通系・QRコード決済・流通系の3つに仕分けて、どこまで公式に戻せるのかを並べます。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


まず手持ちの電子マネーを3つに仕分ける

電子マネーと一口に言っても、発行している会社の業種によって残高の扱いがまったく違います。
| 分類 | 代表例 | 公式に現金へ戻せるか |
|---|---|---|
| 交通系 | Suica、PASMO、ICOCAなど | 解約すれば残額が返る(手数料あり) |
| QRコード決済 | PayPay、d払い、au PAY、Kyashなど | 本人確認済みで出金対象の残高なら銀行口座へ |
| 流通系 | 楽天Edy、WAON、nanacoなど | 原則として払い戻しも出金もできない |
自分が持っているのが一番下の行だった場合、残念ですが現金に戻す正規のルートは用意されていません。
業者を探すべきかどうかではなく、そもそも公式の出口があるかどうかから確認していきます。
 藤真由美
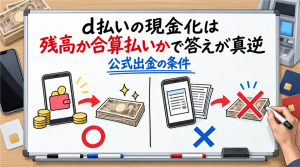
d払いのように、残高と電話料金合算払いが同じアプリに並んでいるサービスもあります。どちらで払ったかで、出金できるかどうかが逆になります。
交通系は解約すれば残額が現金で返ってくる
SuicaやPASMOなどの交通系ICカードは、駅の窓口でカードを返す形で残額を現金で受け取れます。
これは払い戻しという正規の手続きなので、規約に反するところは何もありません。
戻ってくる金額の計算
交通系ICカードの払い戻しでは、預けているデポジット(多くは500円)が戻り、残額からは手数料が引かれます。
手数料は残額を上限とする形なので、残額が少ないときは手数料が残額に丸められます。
- カードに入っている残額を確認する
- 発行した事業者の窓口にカードを持ち込む
- 残額から所定の手数料を引いた額と、デポジットを受け取る
残額が大きいほど手数料の割合は小さくなるので、まとまった金額が入っているカードほどこの方法が有利になります。
手数料の額や取り扱いは事業者ごとに違うため、自分が使っているカードの発行元で確認してください。
解約したくない場合
定期券が載っていたり、通勤で毎日使っていたりすると、解約は現実的ではありません。
その場合は残額をそのまま交通費や買い物に充てて、浮いた現金を必要な支払いに回すほうが早いです。
1万円入っているカードで1万円分の支出を賄えば、手数料をかけずに1万円の現金が手元に残ります。
QRコード決済は残高の種類で出金の可否が決まる
PayPayやd払いのようなQRコード決済には、銀行口座への出金機能があります。
ただしどのサービスも共通して、出金できる残高とできない残高を分けています。
| サービス | 出金できる残高 | 出金手数料 |
|---|---|---|
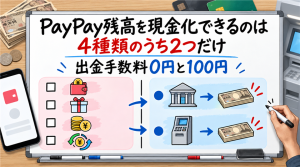
| PayPay | PayPayマネー、PayPayマネー(給与) | PayPay銀行0円/他行100円 |
| d払い | d払い残高(本人確認済み) | 銀行口座は1〜2営業日後に着金 |
| au PAY | au PAY マネー | コンビニATM220円/auじぶん銀行は無料 |
| Kyash | 入金・送金由来の残高 | 220円 |
どのサービスでも、出金には本人確認が前提になっています。
そしてクレジットカードや後払い・キャリア決済からチャージした分は、どのサービスでも出金の対象外です。
なぜ出金できる残高とできない残高があるのか
銀行口座や現金から入れたお金は、自分のお金を預けているだけなので返してもらえます。
一方、後払いの枠から入れたお金はまだ支払いが済んでいない立替金です。
ここから現金が出せると、買い物のための枠が借入の窓口に変わってしまうので、各社ともこの経路を塞いでいます。
PayPayの場合、出金先がPayPay銀行なら手数料0円、他行は100円です。出金できる残高かどうかは、アプリの内訳で確かめられます。
流通系は払い戻しの動線が用意されていない
楽天Edy、WAON、nanacoといった流通系の電子マネーには、残高を現金で返してもらう制度が原則としてありません。
これらはお店で使ってもらうことを前提にした前払いの仕組みで、返金を想定した設計になっていないためです。
残った金額はどうするのが現実的か
- 普段の食費や日用品をその電子マネーで払い、現金の支出を減らす
- 公共料金の払込票に対応している電子マネーなら、そちらに充てる
- 残高を家族と共有できる仕組みがあるなら、生活費として使ってもらう
現金には戻らなくても、支出をそこに寄せれば同じ額の現金が浮きます。
目減りがゼロなので、換金業者を通すより確実に多く残る方法です。
ギフト券を買って売る流れは規約に触れる
流通系の残高でギフト券や換金しやすい商品を買い、それを買取業者に売るという案内を見かけます。
この形は各サービスの規約に反することが多く、発覚すればアカウントの停止につながります。
止められた時点で残高そのものが使えなくなるので、数千円を現金にしようとして残高全部を失う可能性があります。
クレジットカードからチャージした残高は話が変わる
ここまでは自分の現金から入れた残高の話でした。
クレジットカードや後払いサービスからチャージした残高を現金にしようとすると、扱いがもう一段重くなります。
カード会社の規約違反にあたる
三井住友カードは公式サイトで、ショッピング枠を現金を作る目的で使う行為を現金化と呼び、規約違反にあたると説明しています。
発覚したときに起こることとして、会員資格の停止から強制解約、残っている支払いの一括請求、信用情報への登録が挙げられています。
同じ解説の中で、現時点で明確に違法とはいえないという表現も使われています。
ただしその直後に、規約違反に該当するため利用は避けるべきだと続いています。
2万円を換金率85%で現金にしたときの負担
カードで2万円分をチャージし、商品経由で現金にした場合を計算します。
| 項目 | 金額 |
|---|---|
| チャージした額(翌月の請求額) | 20,000円 |
| 換金率85%で受け取る額 | 17,000円 |
| 負担 | 3,000円 |
| 手取りに対する負担率 | 約17.6% |
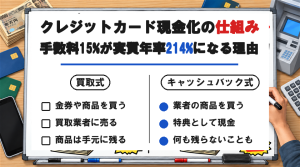
| 支払日まで30日として実質年率 | 約215% |
交通系の払い戻しなら数百円の手数料で済む話が、チャージ元がカードに変わるだけで3,000円になります。
この差は残高の大小ではなく、そのお金がすでに自分のものかどうかから来ています。
藤真由美カード会社がショッピング枠の現金化を規約で禁止している理由と、発覚したあとに会員資格の停止から一括請求まで進む流れをまとめています。
よくある質問
電子マネーの現金化は違法ですか
現金でチャージした残高を公式の払い戻しや出金で受け取ることは、正規の手続きなので何も問題ありません。一方でクレジットカードや後払いからチャージした分を商品経由で現金にする行為は、各社の規約違反として扱われます。違法かどうかと、使って問題がないかどうかは別の話です。
楽天EdyやWAONの残高を返金してもらう方法はありませんか
原則として用意されていません。サービスが終了する場合など例外的な取り扱いが発表されることはありますが、通常の利用では使い切るのが前提です。残高を生活費の支払いに寄せて、その分の現金を手元に残す形が現実的です。
Suicaの残額が2万円あります。解約せずに現金化できますか
公式の払い戻しはカードを返却する形が基本なので、解約せずに現金だけ受け取る動線はありません。定期券などで手放せない場合は、残額を交通費や買い物に充てて現金の支出を減らすほうが、手数料もかからず確実です。
財布を忘れました。今日だけ残高を現金に変えたいのですが
その日のうちに現金が要るなら、コンビニATMからの出金に対応しているサービスが早いです。Kyashやau PAYはセブン銀行ATM・ローソン銀行ATMでの受け取りに対応しています。現金そのものではなく支払いができれば足りるなら、電子マネーのまま使うほうが手数料はかかりません。
買取業者に電子マネーの番号を送っても大丈夫ですか
番号やコードを送った時点で、相手はいつでもその残高を使える状態になります。振込がないまま連絡が取れなくなっても取り戻す手立てはありません。金銭の被害が出たときは消費者ホットライン「188」に相談でき、やりとりの画面は消さずに残しておくと話が早く進みます。
まとめ
電子マネーの残高を現金に戻せるかどうかは、交通系・QRコード決済・流通系のどれなのかでほぼ決まります。
交通系は解約すれば手数料を引いた残額が返り、QRコード決済は出金対象の残高なら銀行口座へ出せます。
流通系には払い戻しの動線がないので、支出をそこに寄せて現金を浮かせるのが実際の答えになります。
そしてクレジットカードや後払いからチャージした残高は、2万円で3,000円の負担、実質年率にすれば約215%です。
自分の残高がどの分類で、どこから入ったお金なのかを先に確かめてもらえたらと思います。