PayPayのアプリを開くと残高は表示されているのに、出金のボタンを押した先で金額が足りないと言われる。
PayPay残高の現金化でつまずく人は、ほぼここで止まっています。
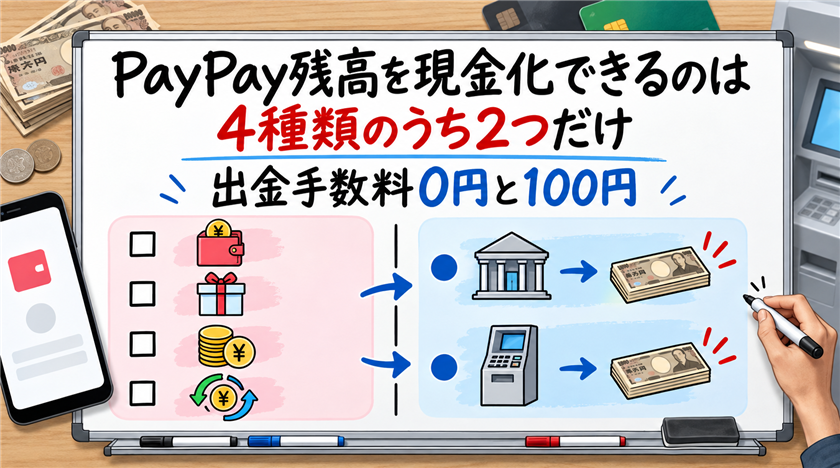
PayPayの残高は見た目こそ一本の数字ですが、中身は4種類に分かれていて、銀行口座に出せるのはそのうち2つだけです。
この記事では自分の残高がどれにあたるのかを内訳画面で見分けるところから始めて、出金できない残高を持っている人に何が残されているのかまで整理します。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


PayPay残高は4種類。銀行に出せるのは2つだけ

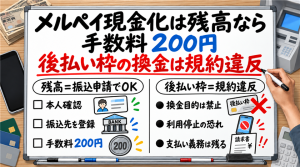
PayPayのヘルプでは、銀行口座への送金ができるのはPayPayマネーとPayPayマネー(給与)だと案内されています。
そしてその利用には本人確認が必要だと続きます。
| 残高の種類 | どこから入ったか | 銀行口座への出金 |
|---|---|---|
| PayPayマネー | 銀行口座・セブン銀行ATM・ヤフオク等の売上金 | できる(本人確認が前提) |
| PayPayマネー(給与) | 勤務先からの給与のデジタル払い | できる |
| PayPayマネーライト | クレジット・PayPayクレジット・ソフトバンクまとめて支払いからのチャージ | できない |
| PayPayポイント | 還元・キャンペーン | できない |
現金化を調べている人の多くは、下の2つを持っています。
出金できないのはアプリの不具合ではなく、そもそも出口が用意されていない残高だからです。
内訳を確認する場所
- アプリ下部のウォレットを開く
- 残高が表示されている部分の内訳をタップする
- PayPayマネーとPayPayマネーライトの金額がそれぞれ出る
ここでPayPayマネーの欄が0円なら、どんな方法でも銀行口座には出せません。
 藤真由美
出金手数料は銀行によって0円と100円に分かれる
PayPayマネーを持っている場合、公式ヘルプが示している出金手数料は金融機関ごとに違います。
| 出金先 | 手数料 |
|---|---|
| PayPay銀行 | 何度でも0円 |
| 三井住友銀行 | 月5回まで0円(6回目以降は100円) |
| 上記以外の金融機関 | 100円 |
PayPay銀行の口座を登録しておけば、出金そのものに費用はかかりません。
反映のタイミングも、PayPay銀行なら即時、他の金融機関は翌営業日以降になります。
今日中に現金が要るなら、出金先を変えるだけで解決する場面があります。
100円は率にするとどのくらいか
他行あての100円を、金額ごとの負担率に直してみます。
| 出金額 | 手数料の負担率 | 換金率85%なら |
|---|---|---|
| 5,000円 | 2.0% | 15%(750円) |
| 20,000円 | 0.5% | 15%(3,000円) |
| 50,000円 | 0.2% | 15%(7,500円) |
5万円の場合、公式出金の0.2%に対して換金率85%は15%で、その差は75倍です。
出金できる残高を持っているなら、業者に持ち込む金銭的な理由はありません。
Kyashの出金は、平日9時から15時30分までの受付なら、原則その日のうちに口座へ届きます。
マネーライトを持っている人には出口がない
問題はマネーライトのほうです。
クレジットカードやソフトバンクまとめて支払いからチャージした残高は、買い物にしか使えません。
なぜ出金できない設計になっているのか
マネーライトの元になっているお金は、まだ支払いが終わっていない後払いの枠です。
ここから現金を引き出せるようにすると、買い物のための枠が実質的に借入の窓口になってしまいます。
そのためPayPay側でも各カード会社側でも、この経路は塞がれています。
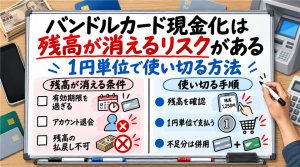
商品を買って売るのは規約違反にあたる
マネーライトやポイントで換金性の高い商品を買い、それを業者に売る流れは、PayPayの利用規約に反します。
検知された場合のペナルティとして、アカウントの利用停止が挙げられています。
- アカウントが止まると、残っているPayPayマネーも動かせなくなる
- チャージ元のカード会社側でも規約違反として扱われる(現金化目的の利用は各社が禁止している)
- カード側で問題視されれば、強制解約と残金の一括請求まで進む
- 請求そのものは消えないので、支払い義務は満額で残る
片方のサービスで止まるだけでなく、チャージ元をたどって二重に問題になるのがこの経路の特徴です。
ソフトバンクまとめて支払いでチャージした残高も、銀行には出せません。20歳以上でも月の上限が2万円で止まる理由も、公式の条件から読めます。
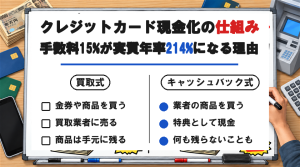
マネーライト3万円を現金にすると実質年率は270%を超える
費用の面でも見ておきます。
クレジットカードでPayPayに30,000円チャージして、それを換金率85%で現金にした場合を追いかけます。
- カードから30,000円をチャージする(マネーライトになる)
- その残高で商品を買い、売って25,500円を受け取る
- 翌月の引き落とし日にカード会社へ30,000円を支払う
- 差し引き4,500円を負担したことになる
負担率は4,500 ÷ 25,500 で約17.6%です。
カードの締め日と支払日の関係で、実際に現金を使ってから支払うまでの日数は人によって変わります。
| 支払日までの日数 | 実質年率の目安 |
|---|---|
| 24日(締め日の直前に使った場合) | 約268% |
| 30日 | 約215% |
| 55日(締め日の直後に使った場合) | 約117% |
締め日の直前に使うほど、同じ4,500円でも年率は高くなります。
カードローンの上限が年20.0%であることを思えば、この水準は借入というより別の何かです。
藤真由美残高を減らさずに現金を確保する順番
マネーライトしかない状態で現金が必要なら、残高を現金にしようとするより先に当たれる先があります。
残高は残高のまま生活費に充てる
マネーライトは買い物には問題なく使えます。
食費や日用品をPayPayで払い、その分の現金を手元に残せば、実質的に同じ額の現金が浮きます。
30,000円分の買い物をこれで賄えば、目減りゼロで30,000円の現金が使える計算です。
換金率85%で手にする25,500円より、4,500円多く残ります。
それでも現金そのものが足りないとき
- 支払先に期日の相談をする。公共料金や携帯料金は分割や延長に応じてもらえることがあります
- お住まいの市区町村の社会福祉協議会に相談する。制度によっては無利子の貸付があります
- カードのキャッシング枠を確認する。年15〜18%程度で、現金化より1桁低い水準です
- 返済の見通しが立たないなら、消費者ホットライン「188」で相談窓口につないでもらう
キャッシング枠は借入なので気が進まないかもしれませんが、費用だけを見れば現金化より軽く済みます。
流通系の電子マネーには払い戻しの制度がなく、普段の買い物で使い切るのが現実的です。PayPay以外の残高も、種類ごとに出口を確かめられます。
よくある質問
PayPayマネーライトをマネーに変える方法はありますか
ありません。残高の種類はチャージ元で決まっていて、あとから切り替えることはできない仕組みです。PayPayマネーを増やしたいなら、銀行口座やセブン銀行ATMからチャージし直すことになります。
コンビニのATMからPayPay残高を引き出せますか
PayPayアプリから直接ATMで現金を受け取る形ではなく、いったん銀行口座へ出金してから、その口座のキャッシュカードで引き出す流れになります。PayPay銀行の口座であれば、アプリでQRコードを読み取ってATMから入出金する方法も案内されています。
本人確認をすればマネーライトも出金できるようになりますか
なりません。本人確認はPayPayマネーを出金するための条件であって、マネーライトが出金できない理由とは別です。本人確認を終えても、マネーライトの欄は出金可能額に加わりません。
PayPayポイントは現金にできますか
直接は銀行口座に出せません。買い物の支払いに充てることはできるので、その分の現金を使わずに済ませるという形が現実的です。ポイントで換金性の高い商品を買って売る行為は規約違反にあたります。
1回だけなら業者を使っても気づかれませんか
回数ではなく決済の形で見られます。普段の使い方から外れた高額チャージや、換金しやすい品目の購入が並ぶと確認の対象になります。PayPay側とチャージ元のカード会社側の両方に記録が残るので、自分では消せません。
まとめ
PayPay残高のうち銀行口座に出せるのは、PayPayマネーとPayPayマネー(給与)の2つだけです。
出金手数料はPayPay銀行なら0円、三井住友銀行は月5回まで0円、それ以外は100円と案内されています。
クレジットやまとめて支払いからチャージしたマネーライトには、そもそも出金の動線がありません。
それを商品経由で現金にすると負担率は約17.6%、締め日の直前なら実質年率で270%近くに届きます。
残高は残高のまま生活費に充てて現金を浮かせるほうが、目減りなしで手元に多く残ります。