バンドルカードの現金化を調べている人は、だいたい2つの事情のどちらかです。
残高が中途半端に余っていて現金に戻したい人と、ポチっとチャージの枠を現金にしたい人です。
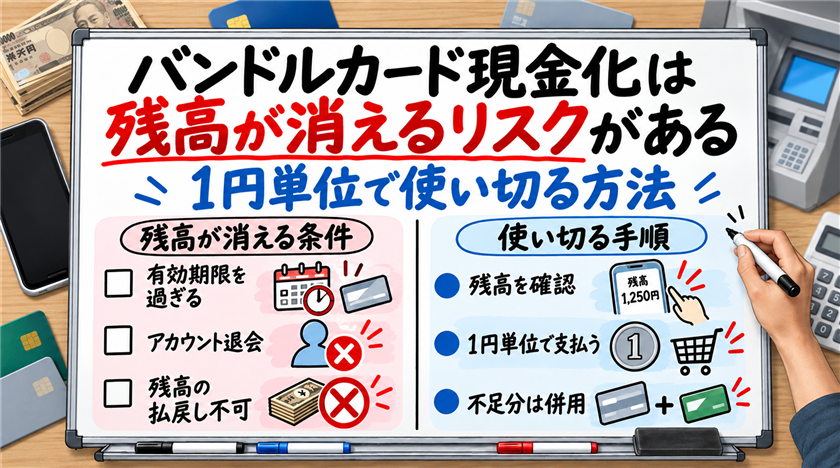
前者には答えがあって、残高は現金に戻せませんが1円単位で使い切る方法が公式に用意されています。
後者は規約の話になり、換金目的と判断されると残高そのものが失効する可能性まで書かれています。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


バンドルカードの残高は、仕組みとして現金に戻せない

まず前提をはっきりさせます。
バンドルカードはチャージして使うVisaのプリペイドカードで、現金を引き出す機能がありません。
ATMでの払い出しも、送金機能もない
公式サポートは、バンドルカードはATMで現金を引き出すことはできず、キャッシング機能もないと明記しています。
チャージした残高を現金に戻すこともできない、という説明です。
ユーザー同士で残高を送り合う送金機能も存在しません。
チャージ後の払い戻しは原則認められていない
資金決済法に基づく表示にも、会員都合による返金はできないと書かれています。
紛失や盗難の場合も返金はされません。
一度チャージした残高は、自分の決済で使い切る以外の出口がない作りです。
だから「現金化」は買って売る形しか残らない
出金の道がないので、現金にしようとすると何かを買って売る形になります。
そしてその形が、規約で止められる対象です。
公式のコラムでも、残高を使い切る手段として商品を購入して転売する現金化は規約違反となる恐れがあるのでやめるべきだと書かれています。
 藤真由美
バンドルカードに限らず、主要なバーチャルカード6つの規約を並べると、すべてに換金や現金化の文言が入っています。
換金目的と判断されると、残高そのものが失効する
ここがバンドルカードで一番重い部分です。
他の後払いサービスは「利用停止」で止まりますが、バンドルカードは残高まで対象に入ります。
規約に「換金目的」という言葉が入っている
バンドルカードの利用規約には、必要措置を取れる場合が並んでいます。
そのひとつが、本サービスの利用状況に照らし、換金目的、マネーローンダリング目的での利用等、利用者として不適当であると判断した場合です。
判断の材料は利用状況で、換金目的はマネーローンダリングと並べて書かれています。
「必要措置」の定義に残高の失効が含まれている
その必要措置が何を指すのかも、規約の用語定義に書かれています。
- 本サービスの一時停止、利用禁止
- アカウントの停止、削除、失効
- アカウントの保有者としての地位の剥奪
- 利用者が保有するカード残高の失効
- カードの利用一時停止、利用禁止
最後から2つ目に、残高の失効がはっきり入っています。
現金を作るためにチャージした残高が、そのまま消える可能性があるということです。
解約した場合も残高はすべて失われる
公式のコラムには、アカウントを解約するとその時点の残高がすべて失効すると書かれています。
払い戻しも、新しいアカウントへの引き継ぎも一切できません。
仕様表にも、解約手数料の欄に「全ての残高」と書かれています。
有効期限から30日ほどで失効する恐れもある
カードには有効期限があり、発行から5年です。
公式のコラムでは、有効期限から30日程度経過すると残高が失効する恐れがあるとされています。
残高が失効した場合、支払いへの利用も払い戻しもできないと規約に書かれています。
同じ前払いの残高でも、バンキットのあと払いチャージは精算日を自分で選べ、その選び方で年率が10倍近く変わります。
残高を1円単位で使い切る公式の方法
ここが、残高を持て余している人にとっての答えです。
バンドルカードの公式コラムが挙げている方法を、条件付きで整理します。
| 方法 | 使い切れる細かさ | 気をつける点 |
|---|---|---|
| Amazonギフト券(チャージタイプ) | 100円から1円単位 | 有効期限は発行から10年。自分のアカウントに自動でチャージされる |
| PayPayに登録して支払う | 1円単位 | 過去24時間で5,000円までの制限。PayPay残高との併用はできない |
| SuicaやPASMOへのチャージ | チャージ単位に依存 | 機種やOS、各サービスの仕様変更で制限されることがある |
| リアルカードで普段の買い物 | 1円単位 | リアルカードの発行が必要(発行手数料がかかる) |
公式が最も確実な方法として挙げているのは、Amazonギフト券のチャージタイプです。
たとえば456円だけ残っている場合、456円分を買えば残高をぴったり0円にできます。
これは自分のアカウントに残高を移す使い方で、転売とは別の話です。
解約を考えている場合は、先に残高を0円にしてから手続きするのが公式のすすめる順番です。
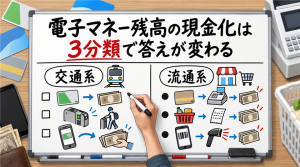
藤真由美残高を使い切る考え方は、ほかの電子マネーでも使えます。交通系・QRコード決済・流通系のどれかで、公式に現金へ戻せるかどうかが分かれます。
ポチっとチャージを換金に使うと負担が二重になる
ポチっとチャージは、アプリで金額を入れるとすぐチャージされる後払いのチャージ方法です。
枠を現金にしたい人が使うのは、この機能になります。
支払期限はチャージした月の翌月末
公式のコラムでは、ポチっとチャージの支払期限はチャージした月の翌月末までと説明されています。
そして残高が余っているから支払わなくていい、ということにはならないとも書かれています。
チャージした時点で支払う義務が発生する形です。
遅れると年率14.6%の遅延損害金と限度額の制限
支払いが遅れた場合については、年率14.6%の遅延損害金が発生すると書かれています。
さらに、以降のポチっとチャージの利用限度額が制限されるというペナルティもあります。
つまり遅れると、お金が増えて枠が減ります。
換金率85%で計算するとどうなるか
5万円分を換金率85%で現金にしたとすると、手取りは42,500円で負担は7,500円です。
負担率は約17.6%で、支払期限までの日数で年率に伸ばすと次のようになります。
| チャージした時期 | 翌月末までの日数 | 実質年率の目安 |
|---|---|---|
| 月の初め | 約60日 | 約107% |
| 月の中ごろ | 約45日 | 約143% |
| 月の終わり | 約30日 | 約215% |
これはポチっとチャージ自体の手数料を含まない数字で、実際はそのぶん上に乗ります。
手数料の金額は金額帯によって変わるので、アプリの画面で確認してください。
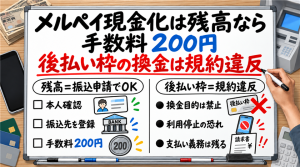
他の後払いアプリも、規約の作りは同じ考え方です。メルペイの条文はこちらで確認できます。
そもそも大きな金額は作れない仕組みになっている
もう1つ知っておきたいのが、上限の存在です。
仕様表と資金決済法に基づく表示に、金額の枠が並んでいます。
バーチャルカードの上限
| 項目 | バーチャル・リアル | リアル+(プラス) |
|---|---|---|
| 1回あたりのチャージ上限 | 3万円 | 10万円 |
| 1か月あたりのチャージ上限 | 12万円 | 200万円 |
| 累計のチャージ上限 | 100万円 | なし |
| 残高の上限 | 10万円 | 100万円 |
残高の上限が10万円なので、一度に用意できる金額はそこで止まります。
使えない加盟店がある
仕様表には、利用できないお店として次のような例が挙がっています。
- ガソリンスタンド、宿泊施設、公共料金、高速道路料金
- 暗証番号が必要な自動券売機など
- オンラインカジノ、バイナリーオプション、ビットコインを購入できるサイト
- 本人確認が必須のサービスを提供している加盟店
換金しやすい商品を扱う店ほど、本人確認が必要な作りになっていることがあります。
支払いは1回払いだけ
資金決済法に基づく表示では、支払い方法はショッピング1回払いのみと書かれています。
クレジットカードとの併用もできません。
分割で慣らすこともできないので、翌月末にまとめて用意することになります。
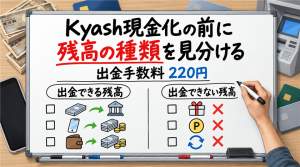
同じプリペイドでもKyashは、入金や送金で受け取った残高ならセブン銀行ATMや登録口座に出金できます。
バンドルカード現金化についてよくある質問
バンドルカードの残高を銀行口座に戻せますか
戻せません。公式サポートは、ATMで現金を引き出すことはできず、キャッシング機能もなく、チャージした残高を現金に戻すこともできないと明記しています。ユーザー間の送金機能もありません。
端数の残高をぴったり使い切る方法はありますか
公式のコラムは、Amazonギフト券のチャージタイプを挙げています。100円から1円単位で買えるため、456円残っていれば456円分を買って0円にできます。PayPayに登録して支払う方法もありますが、過去24時間で5,000円までの制限があります。
現金化がバレたらどうなりますか
規約は、利用状況に照らして換金目的と判断した場合に必要措置を取れると定めています。必要措置にはアカウントの停止や削除のほか、保有する残高の失効も含まれます。公式のコラムでも、利用停止になると残高が使えなくなり、再利用も難しくなると説明されています。
残高を使い切ればポチっとチャージの支払いは不要ですか
残高の状態に関係なく、チャージ分は支払う必要があります。支払期限はチャージした月の翌月末までで、遅れると年率14.6%の遅延損害金が発生し、以降のポチっとチャージの利用限度額が制限されます。
解約すれば残高は返ってきますか
返ってきません。解約するとその時点の残高はすべて失効し、払い戻しも新しいアカウントへの引き継ぎもできません。解約する場合は、先に残高を0円にしてから手続きするよう公式が案内しています。
まとめ
バンドルカードの残高は、ATMでの払い出しも送金もできず、チャージ後の払い戻しも原則認められていません。
そのため残高が余っている場合は、Amazonギフト券のチャージタイプなどで1円単位まで使い切るのが公式の方法です。
一方で規約は、利用状況から換金目的と判断した場合に必要措置を取れると定めており、その中には残高の失効が含まれます。
ポチっとチャージの支払いは翌月末までで、遅れれば年率14.6%の遅延損害金と限度額の制限が付きます。
残高を失わずに済む道があるうちに、そちらを選んでもらえたらと思います。