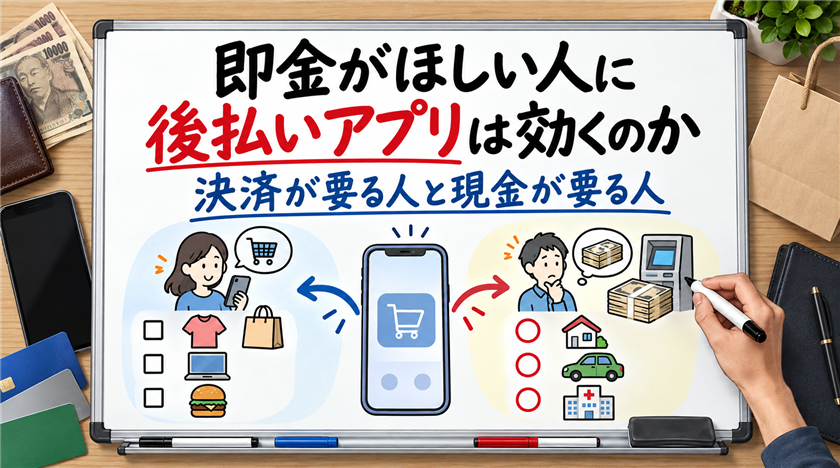
「即金」と「後払いアプリ」を並べて検索する人には、実はまったく違う2種類の事情が混ざっています。
今日どうしても支払わなければならないものがあって、決済さえできれば足りる人。
もうひとつは、手元に現金そのものがなくて困っている人です。
後払いアプリは前者なら数分で解決しますが、後者に対しては現金を出す機能を持っていません。
この記事では自分がどちらなのかを先に切り分けたうえで、主要なアプリの枠と手数料、そして手数料を年率に直すといくらになるのかを並べます。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


決済が要るのか、現金が要るのかで進む道が分かれる

最初にここを決めておかないと、余計な費用を払うことになります。
| 必要なもの | 後払いアプリで解決するか |
|---|---|
| ネット通販の支払い | する |
| コンビニやスーパーでの買い物 | する(Visa加盟店で使えるカード型なら) |
| 携帯料金・公共料金の払込票 | 対応している支払い方法なら可能 |
| 家賃の振込 | しない |
| 手渡しで必要な現金 | しない |
| 銀行口座の残高不足 | しない |
上の3行に当てはまるなら、後払いアプリで足ります。
下の3行なら、後払いアプリを入れても現金は増えません。
 藤真由美
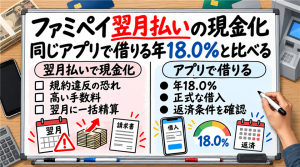
コンビニで払える後払いの中には、ファミペイ翌月払いのように、同じアプリの中に年18.0%の借入が並んでいるものもあります。
すぐ使える後払いアプリの枠と支払期限
決済で足りる人向けに、公式が公表している条件を並べます。
| サービス | 1回の枠 | 支払期限 | 手数料 |
|---|---|---|---|
| Kyash イマすぐ入金 | 3,000〜50,000円 | 翌月末まで | 申込額に応じた固定額(500円〜) |
| バンドルカード ポチっとチャージ | 3,000〜50,000円 | 翌月末まで | 区分別の固定額 |
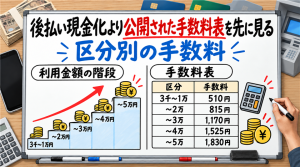
| ワンバンク あとばらいチャージ | 3,000〜50,000円 | 翌月末まで | 3千〜1万=510円/〜2万=815円/〜3万=1,170円/〜4万=1,525円/〜5万=1,830円 |
| atone | チャージ不要 | 翌月10日など | 支払方法により99〜349円 |
| ペイディ | チャージ不要 | 翌月10日 | 支払方法による |
上3つはチャージ型で、残高を増やしてから使います。
下2つは買い物のたびに後払いを選ぶ形で、チャージという段階がありません。
チャージ型と非チャージ型の使い分け
チャージ型は、チャージした時点で手数料が確定します。
使わずに残しても手数料は戻らないので、必要な額ぴったりを申し込むほうが無駄がありません。
非チャージ型は買った金額に対してだけ請求が立つので、いくら使うか読めないときはこちらが向いています。
ペイディは翌月1日から5日に請求が届き、支払いは27日までです。使った日によって、同じ手数料でも年率が倍近く変わります。
固定手数料を年率に直すと3桁になる
後払いアプリの手数料は「500円」「1,830円」のような固定額で表示されます。
金額で書かれていると軽く見えますが、率に直すと印象が変わります。
ワンバンクの公開手数料で逆算する
ワンバンクは区分ごとの手数料を公表しているので、そのまま計算できます。
支払期限は翌月末なので、月の中ごろに使ったとして45日で年率に直します。
| チャージ額 | 手数料 | 負担率 | 45日換算の年率 |
|---|---|---|---|
| 3,000円 | 510円 | 17.0% | 約138% |
| 10,000円 | 510円 | 5.1% | 約41% |
| 20,000円 | 815円 | 4.1% | 約33% |
| 30,000円 | 1,170円 | 3.9% | 約32% |
| 50,000円 | 1,830円 | 3.7% | 約30% |
ここで分かるのは、少額で使うほど率が跳ね上がるということです。
3,000円だけ借りる形は年率138%相当、5万円まとめて使えば約30%で、その差は4倍を超えます。
「少額だから安全」という感覚は、費用の面では逆になります。
月初に使うか月末に使うかでも変わる
支払期限が翌月末という条件は、使うタイミングで実際の日数が2倍違います。
10,000円を510円で借りた場合で見てみます。
- 月初に申し込むと支払いまで約60日、年率にすると約31%
- 月末に申し込むと支払いまで約30日、年率にすると約62%
同じ510円でも、月初に使ったほうが半分の負担で済みます。
急ぎでないなら、月が変わるのを待つだけで費用が半分になる場面があります。
ワンバンクは2025年9月17日以降の手数料表を公開していて、3,000円なら510円、5万円なら1,830円です。区分ごとの年率を計算しています。
後払い枠から現金は出せない
現金が必要な人にとって重要なのはここです。
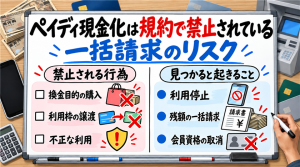
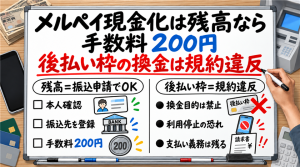
後払いでチャージした残高は、どのサービスでも銀行口座に出金できません。
各社が規約で禁じている
- ペイディは、換金目的の購入と第三者への売却の両方を禁止し、検知したときは利用停止に加えて請求を一括に変更すると案内しています
- atoneは、換金目的に加えて短期間で反復継続して同一商品を購入する行為を挙げ、停止理由を開示する義務はないと定めています
- メルペイは禁止行為に「現金化を目的として商品・サービス等の購入等に立替払いサービスを利用すること」を明記しています
- ワンバンクは「換金を目的として本カードによる決済を行う行為」を禁止行為に挙げています
- Kyashは規約の第13条で、バリューの換金・払い戻しを禁じています
文言はそれぞれ違いますが、狙っているものは同じです。
商品を経由すると負担が二重になる
後払い枠で商品を買い、それを売って現金にすると、後払いの手数料と換金時の目減りが両方かかります。
50,000円を手数料1,830円でチャージし、換金率85%で売った場合を追います。
| 項目 | 金額 |
|---|---|
| 翌月末に支払う額 | 51,830円 |
| 換金率85%で受け取る額 | 42,500円 |
| 負担 | 9,330円 |
| 手取りに対する負担率 | 約22.0% |
| 45日換算の実質年率 | 約178% |
決済のためだけに使えば年率30%相当だったものが、現金にしようとした途端に178%になります。
この差の9,330円が、現金という形にこだわったことの代金です。
メルペイの規約は「現金化を目的として」という言葉をそのまま使い、定額払いと分割払いも含むと明記しています。
現金が必要なときに先に当たる先
後払いアプリでは解決しない側の人に向けて、費用の軽い順に並べます。
- 支払先に相談する。携帯料金・電気・ガス・水道は分割や期日の延長に応じてもらえることがあり、費用は0円で済む場合もあります
- 市区町村の社会福祉協議会。生活費が続かない状態には、制度によって無利子の貸付があります
- カードのキャッシング枠。年15〜18%程度で、後払い枠を現金化するより1桁低い水準です
- 消費者金融のカードローン。上限は年20.0%で、初回に無利息期間が付くことがあります
- 返済が回らない自覚があるなら「188」。消費者ホットラインで近くの相談窓口につないでもらえます
上から順に当たっていくと、後払い枠を現金化する段階まで行かずに片づくことがよくあります。
「先払い買取」をうたう業者には近づかない
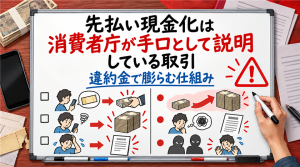
審査なしで即日入金と案内する業者の中には、消費者庁が注意喚起している手口が混ざっています。
手元にない商品の画像を送らせて先にお金を振り込み、後から違約金の名目でより高額な金銭を払わせるという形です。
消費者庁は危険として、多重債務に陥ること、提供した個人情報が悪用されたりネット上でさらされたりすることを挙げています。
後払い現金化と先払い買取は、消費者庁の同じページで並べて注意喚起されています。違いは、先にお金を受け取るかどうかです。
よくある質問
審査なしの後払いアプリは本当にありますか
信用情報を照会する審査がないものはあります。ただし各社とも独自の判定は行っていて、申し込みが通らないことも利用中に枠が下がることもあります。ワンバンクのあとばらいチャージは申請ごとにリアルタイムで審査されると案内されています。
後払いアプリの残高を銀行に出金する方法はありませんか
用意されていません。ワンバンクは公式に、入金した残高は出金できないと案内しています。他社も同様で、後払いで増やした残高は買い物に使うことだけが想定されています。
支払いが間に合わないときはどうなりますか
遅延損害金がかかります。atoneは年14.6%の遅延損害金に加えて延滞事務手数料を定めており、ワンバンクも超過分に年率14.6%と案内しています。さらに新しい申し込みが通らなくなるので、次の月がより苦しくなります。
複数のアプリを同時に使っても大丈夫ですか
仕組みの上では使えます。ただし翌月末に全部の請求が重なるので、3つのアプリで5万円ずつ使えば15万円と手数料をまとめて払う月が来ます。今月の不足を来月に集めているだけなので、返せる見込みが立たない状態で枠を増やすのは危ない使い方です。
手数料が一番安いのはどのアプリですか
金額によって順番が変わるので、一律にどれが安いとは言えません。チャージ型は区分ごとの固定額なので、区分の下限に近い金額を申し込むほど率が悪くなります。使う額を決めてから、その額での手数料を各社の画面で確認するのが確実です。
まとめ
後払いアプリは決済が必要な人には数分で効きますが、現金が必要な人には何も出しません。
チャージ型の枠はどこも1回3,000円から5万円、支払いは翌月末までという形でそろっています。
固定手数料は少額ほど率が重く、3,000円に510円なら45日換算で年率138%相当にあたります。
その枠を商品経由で現金にすると、5万円で負担9,330円、実質年率は約178%まで上がります。
自分に要るのが決済なのか現金なのかを先に決めてから、アプリを入れるかどうかを判断してもらえたらと思います。