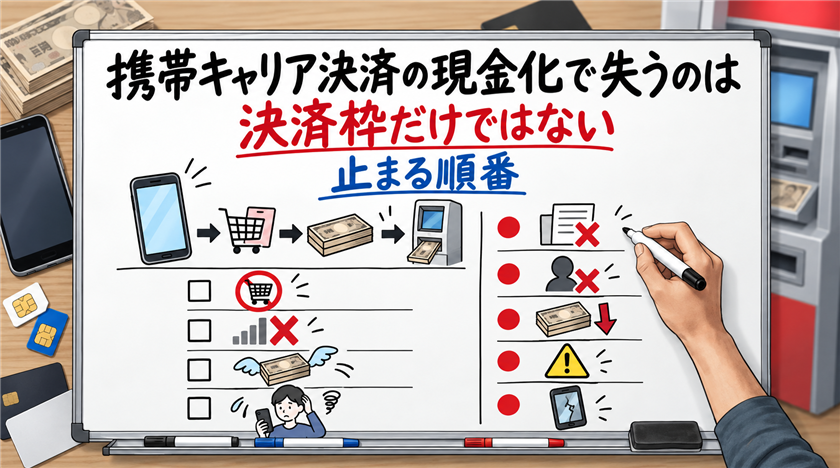
携帯キャリア決済の現金化を調べると、検索結果が業者のサイトでほぼ埋まります。
その並びだけを見ていると、これが普通に使える資金調達の手段のように思えてきます。
ところがGoogleがこのキーワードに対して最初に返す説明は、業者の紹介ではなく「法律違反ではないが各社の規約違反であり、利用停止などのリスクが伴う」という一文です。
この記事では、3社の枠がそれぞれいくらまでなのか、何をすると発覚するのか、発覚したときに順番に何が起こるのかを、公式が出している数字と規定に沿って並べます。
【最新2026年版】
携帯キャリア決済現金化業者おすすめ5選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00



キャリア決済の枠は「借りられる額」ではなく年齢で決まっている

キャリア決済は、買い物の代金を翌月の携帯料金と一緒に払う仕組みです。
審査で決まる与信枠ではなく、年齢や契約状況で上限が振り分けられています。
ソフトバンクの月間上限
ソフトバンクは「まとめて支払い」の月間利用可能額を公式に公表しています。
| 年齢 | 月間の利用可能額 |
|---|---|
| 満12歳未満 | 2,000円 |
| 満20歳未満 | 20,000円 |
| 満20歳以上 | 100,000円 |
注意したいのは、使用者情報を登録していないと20歳未満として扱われるという条件です。
枠が2万円しかないと表示される人は、年齢ではなく登録が理由のことがあります。
残高型と合算払いは別物
もうひとつ混同されやすいのが、キャリア決済の枠と、各社の決済アプリの残高です。
| キャリア | 合算払いの呼び方 | アプリ残高から銀行へ出金 |
|---|---|---|
| ドコモ | 電話料金合算払い | d払い残高は出金できる(本人確認が前提) |
| au | auかんたん決済 | au PAY マネーは出金できる。マネーライトは不可 |
| ソフトバンク | まとめて支払い | チャージ先のPayPayはマネーライト扱いで不可 |
自分の口座や現金から入れた残高は返してもらえますが、合算払いの枠から入れた分はどのキャリアでも出金できません。
この線引きが分かっていないと、出金できるはずだと思って業者を探し始めることになります。
 藤真由美
ソフトバンクは「まとめて支払い」の月間利用可能額を年齢ごとに公表していて、20歳以上なら10万円、20歳未満は2万円までです。
違法ではない。それでも規約違反であることは変わらない
キャリア決済の現金化について、法律で明確に禁じられているという条文は見当たりません。
そのため業者のサイトには「違法ではない」という表現が並びます。
ただし各社の利用規約では、換金や現金化を目的とした決済が禁止行為として定められています。
ソフトバンクの規定には、「当社の事業活動に影響を与えると判断した場合」に利用できなくするという条項もあります。
個別の行為を列挙していなくても、会社側の判断で止められる形になっている、ということです。
発覚する経路は3つに絞られる
「バレるのか」という不安がこのキーワードには付きまといます。
気づかれる経路は、だいたい次の3つです。
- 換金しやすい品目の購入が続く。ギフト券やプリペイドの購入が短期間に並ぶと、通常の買い物とは違う形として残ります
- 枠を上限まで使い切る動きが毎月繰り返される。月初に限度額いっぱいまで使うパターンが続くと目立ちます
- 携帯料金の支払いが遅れる。ここがいちばん直接的で、滞納が起きた時点で決済枠の扱いが見直されます
3つ目は本人の意思とは関係なく起きるので、「1回だけなら大丈夫」という考え方が通らない理由になっています。
現金化の分は翌月の携帯料金に上乗せされるので、その月の支払いは確実に重くなります。
d払いでは、現金化目的と疑われると、残高の払い出しそのものが制限されることがあります。
止められたときに進む順番
キャリア決済の現金化で失われるものは、決済枠だけではありません。
同じ回線に紐づいているので、影響が携帯そのものに及びます。
| 段階 | 起きること | その先で困ること |
|---|---|---|
| 1 | キャリア決済の利用停止 | サブスクやアプリ課金の支払いが止まる |
| 2 | 回線の利用制限 | 通話とデータ通信が使えなくなる |
| 3 | 強制解約 | 電話番号を失う。二段階認証の受け取り先も失う |
| 4 | 利用料金の一括請求 | 端末の分割残債も含めて一度に請求される |
3段目の影響が想像より広く、銀行アプリやフリマアプリのログインまで巻き込まれます。
4段目では端末代の残りもまとめて来るので、数万円を作るために十数万円の請求が立つことがあります。
換金率80%は年率でいくらになるのか
費用の面も数字で押さえておきます。
キャリア決済の現金化は、翌月の携帯料金として満額を払う前提です。
支払日までの日数は、使ったタイミングで25日から55日ほどのあいだで動きます。
| 換金率 | 5万円での手取り | 負担 | 負担率 | 30日換算の年率 |
|---|---|---|---|---|
| 90% | 45,000円 | 5,000円 | 11.1% | 約135% |
| 85% | 42,500円 | 7,500円 | 17.6% | 約215% |
| 80% | 40,000円 | 10,000円 | 25.0% | 約304% |
| 75% | 37,500円 | 12,500円 | 33.3% | 約406% |
広告でよく見る初回90%でも、30日換算では年率135%相当です。
2回目以降の80%まで下がると、年率は300%を超えます。
貸金業者の上限金利が年20.0%であることを思えば、その15倍から20倍の水準です。
藤真由美auかんたん決済でau PAY残高にチャージする場合は、2回目以降に2.5%の手数料が加わるので、負担は3段重ねになります。
Googleが代わりに挙げているのは公的な制度のほう
このキーワードの検索結果で目を引くのは、Googleの説明が最後に公的支援制度への相談を案内しているところです。
業者がこれだけ並ぶ検索結果に対して、示されている代替は生活福祉資金貸付制度でした。
先に当たっておく順番
- 携帯会社に支払いの相談をする。分割や期日の延長に応じてもらえることがあり、費用がかからない場合もあります
- 市区町村の社会福祉協議会。生活福祉資金貸付制度は、条件により無利子で借りられます
- 自立相談支援機関。家賃や光熱費が続かない状態の相談先で、貸付以外の制度も案内してもらえます
- カードのキャッシング枠。年15〜18%程度で、換金率80%の現金化より1桁低い水準です
- 消費者ホットライン「188」。すでに業者とやりとりしていて不安なときの相談先です
上の2つは時間がかかる代わりに費用が軽く、下に行くほど早い代わりに高くつきます。
今日中でなくても間に合う支払いなら、上から順に当たる価値があります。
3万円を受け取って10日後に45,000円を払う形なら、年率に直すとおよそ1,825%です。先払い買取の負担を計算しています。
よくある質問
キャリア決済の現金化は違法ですか
利用者側の行為を直接禁じる法律の条文は見当たりません。ただし各キャリアの利用規約では禁止行為とされていて、違反したときの措置も定められています。違法ではないことと、使って問題がないことは別に考える必要があります。
1回だけならバレませんか
回数ではなく決済の形と支払いの状況で見られます。翌月の携帯料金が現金化した分だけ重くなるので、そこで支払いが遅れれば1回目でも表に出ます。決済の記録は自分では消せません。
楽天モバイルやワイモバイルでも同じですか
提供されているキャリア決済の名前と上限額は事業者ごとに違いますが、換金目的の利用を禁じている点と、翌月の通信料金と合算で請求される点は共通しています。利用可能額は自分の契約画面で確認してください。
枠が2万円しかないのはなぜですか
ソフトバンクの場合、満20歳未満の上限が20,000円です。20歳を超えているのにこの額で止まっているときは、使用者情報が登録されていない可能性があります。未登録だと20歳未満として扱われる、と公式に案内されています。
すでに業者に申し込んでしまいました
身分証の画像やギフト券のコードを渡している場合は、それ以上のやりとりを止めてください。金銭の被害が出ているときは消費者ホットライン「188」で最寄りの消費生活センターにつないでもらえます。やりとりの画面は消さずに残しておくと相談が進みます。翌月の携帯料金は満額で請求されるので、支払いの見通しも同時に立てておいてください。
まとめ
携帯キャリア決済の枠は年齢で振り分けられていて、ソフトバンクなら満20歳以上で月10万円です。
合算払いの枠から入れた残高は、どのキャリアでも銀行口座には出せません。
現金化は法律違反ではないものの各社の規約違反で、止まるときは決済枠、回線、強制解約、一括請求の順に進みます。
換金率で見ても、初回90%で年率135%相当、80%まで下がれば300%を超えます。
数万円のために電話番号ごと失う可能性がある取引だ、というところから考えてもらえたらと思います。