クレジットカード現金化の仕組みを調べていると、「買取式」と「キャッシュバック式」という言葉ばかりが出てきて、結局自分が何を負担するのかが見えてきません。
仕組みそのものは驚くほど単純で、来月払う予定だったお金を、手数料を払って今日に前倒ししているだけです。
問題は、その手数料が「率」で書かれているせいで、実際いくら損しているのかが分かりにくくなっているところです。
この記事では2つの流れを分解したうえで、手数料15%を年率に直すと214%になる計算まで、数字で全部見せます。
クレジットカード現金化優良店ランキング
おすすめ店舗!
 タイムリー
【郵送物・手数料・トラブルなし!】
- 入金スピード最短5分
- 1万円から利用可能
- 全カードに対応
- カード事故クレームなし
 スピードペイ
【最大還元率100%最大値に挑戦中!】
- 入金スピード最短10分
- 1万円から利用可能
- LINE申込可能
- カード事故なし
 ブリッジ現金化
【専門スタッフが親切丁寧に対応!】
- 入金スピード最短3分
- 1万円から利用可能
- 買取方式で安心
- 初回・乗換で換金率UP
 現金化本舗
【初めて利用で1万円プレゼント!】
- 入金スピード最短5分
- 1万円から利用可能
- 後払いアプリ対応
- 即日現金化OK
-
タイムリー
 詳細をコチラ換金率98.7%最短5分
-
スピードペイ
詳細をコチラ換金率96%最短10分
-
ブリッジ現金化
詳細をコチラ換金率98.7%最短3分
-
現金化本舗
詳細をコチラ換金率98.5%最短5分


クレジットカード現金化の仕組みは「来月払う分を今日に前倒しする」だけ

現金化と聞くと特別な金融の仕掛けがあるように思えますが、やっていることは買い物とその転売です。
カードで何かを買い、その何かをお金に戻す。この2段階しかありません。
まずは前提として、カードに付いている2つの枠の違いから押さえます。
ショッピング枠とキャッシング枠は別の財布
クレジットカードには、買い物に使う「ショッピング枠」と、現金を借りる「キャッシング枠」の2つがあります。
現金が必要なときに本来使うのはキャッシング枠のほうで、こちらは貸金として金利が決まっています。
三井住友カードは公式サイトで、キャッシング枠が限度額に達したときに現金を作るためショッピング枠を使う行為を現金化と呼ぶ、と説明しています。
つまり現金化は、買い物専用の枠を現金の枠として使い回すことで、枠の目的を入れ替える行為だと公式に整理されています。
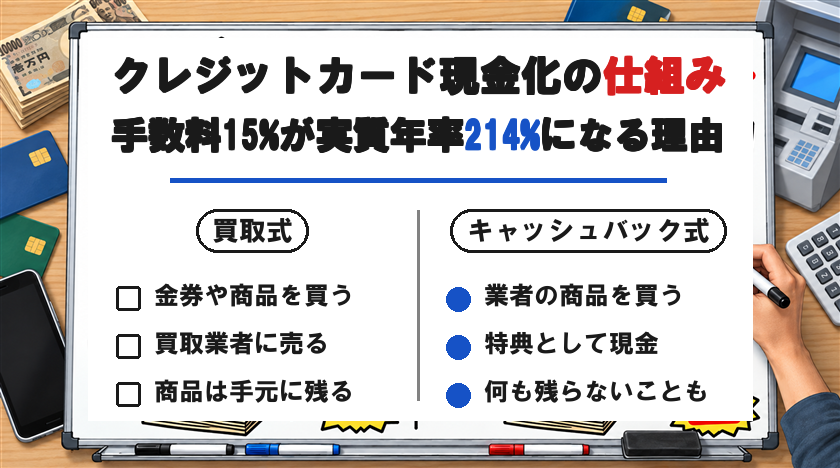
買取式は「金券を買って売る」流れ
買取式は、換金しやすい商品をカードで買って、それを買取業者に売る流れです。
- カードで商品券・ブランド品・新幹線の回数券などを買う
- 買った商品を買取業者に持ち込む、または送る
- 買取代金として現金を受け取る
- 翌月、カードの請求が満額で届く
商品そのものに価値があるので、業者を通さず自分で売ることもできます。
手取りが減る理由は単純で、商品は買った値段より安くしか売れないからです。
キャッシュバック式は「特典として現金を受け取る」流れ
キャッシュバック式は、現金化業者が用意した商品をカードで買い、その購入特典として現金を受け取る流れです。
- 業者のサイトで商品を申し込み、カードで決済する
- 購入特典やキャンペーンという名目で現金が振り込まれる
- 商品自体は情報商材や小物などが届く、または届かないこともある
- 翌月、カードの請求が満額で届く
三井住友カードの解説では、キャッシュバック式で買う商品はほとんど商品価値や換金性がないため、自分で売って現金にすることはできないと説明されています。
言い換えると、業者が振り込んでくれなければ何も残らない流れです。
先に保証金や登録料を求めてくる詐欺が入り込みやすいのは、この形のほうです。
2つの流れの違いを並べて見る
| 比べる点 | 買取式 | キャッシュバック式 |
|---|---|---|
| 買うもの | 商品券・ブランド品など換金しやすい物 | 業者が用意した価値の乏しい商品 |
| 現金の出どころ | 買取代金 | 業者からの購入特典 |
| 自分で売れるか | 売れる | 売れない |
| 業者が飛んだとき | 商品が手元に残る | 何も残らない |
| 必要な手続き | 買取店の本人確認が必要 | 申込フォームだけで済むことが多い |
手元に何か残るかどうかが、この2つの一番大きな差です。
 藤真由美
手数料15%を年率に直すと214%になる
現金化の手数料は「換金率85%」のように率で示されるので、金利と比べにくくなっています。
ですが現金化は、翌月の支払日までの短い期間だけお金を先に受け取る取引です。
同じ物差しに乗せるために、手数料を年率に換算してみます。
5万円を換金率85%で現金化したときの手取り
換金率85%の業者で5万円分を現金化すると、受け取れるのは42,500円です。
一方でカード会社からは、翌月に50,000円の請求が届きます。
差額の7,500円が、42,500円を1か月早く受け取るために払った費用です。
ここで大事なのは、7,500円は50,000円に対する費用ではなく、実際に手にした42,500円に対する費用だという点です。
7,500円 ÷ 42,500円 = 約17.6%。これが30日分の負担率になります。
年に直すと 17.6% × 365日 ÷ 30日 = 約214%です。
換金率ごとに実質年率を計算した表
同じ計算を、よく見かける換金率ごとに並べました。
| 換金率 | 手取り | 負担額 | 30日換算の実質年率 |
|---|---|---|---|
| 90% | 45,000円 | 5,000円 | 約135% |
| 85% | 42,500円 | 7,500円 | 約214% |
| 80% | 40,000円 | 10,000円 | 約304% |
| 70% | 35,000円 | 15,000円 | 約521% |
5万円の決済で、利用日から支払日までを30日として計算したものです。
締め日の直後に使えば支払日までが50日前後に伸びるので、そのぶん年率は下がります。
逆に締め日の直前だと支払日まで半月ほどしかなく、同じ換金率でも年率は倍近くに跳ね上がります。
キャッシングやカードローンと並べるとどうなるか
同じ「今日お金が必要」という場面で使える手段と並べます。
| 手段 | 費用の目安 | 審査 |
|---|---|---|
| 現金化(換金率85%) | 実質年率 約214% | なし |
| カードのキャッシング枠 | 年15.0〜18.0%程度 | 枠があれば不要 |
| 消費者金融のカードローン | 年3.0〜18.0%程度 | あり |
貸金業者が受け取れる上限金利は、利息制限法と出資法で年20%までと決まっています。
現金化はこの上限の外側にある取引なので、金利の上限規制が効かないという言い方もできます。
審査がないぶん、費用は借入の10倍以上になっている、という関係です。
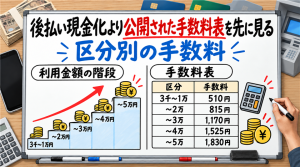
藤真由美後払いアプリでも同じ計算ができます。ワンバンクは手数料を金額の区分ごとに公開しているので、3,000円だけ使うと手数料の割合が17.0%になるところまで数字で追えます。
カード会社が現金化を禁止している理由と、発覚後に起きること
仕組みの次に知っておきたいのが、カード会社側の扱いです。
現金化は法律で明確に禁じられているわけではありませんが、カードの規約では別の扱いになります。
規約では「してはいけません」と書かれている
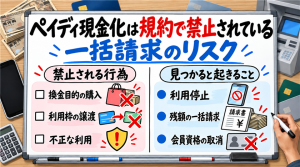
三井住友カードは公式サイトで、ショッピング枠は後払いで買い物をするためのものなので現金を手に入れる枠としては使えず、カード会社の規約違反に該当すると明記しています。
そのうえで「クレジットカードの現金化は、してはいけません」と、かなりはっきりした言い方をしています。
これは特定の1社だけの方針ではなく、カード会社は一般的に現金化目的での利用を規約で禁止している、という説明です。
会員資格の停止から強制解約・一括請求まで
規約に違反すると会員資格が停止され、強制解約と残金の一括請求という処分に進みます。
これも三井住友カードの解説に書かれている流れで、分割やリボで払っていた残高も、まとめて請求されることになります。
手元の現金が足りなくて現金化した人にとって、これが一番重い結果になります。
- カードが使えなくなり、公共料金やサブスクの引き落としも止まる
- リボや分割の残高が一括請求に切り替わる
- 同じ発行会社の他のカードもまとめて止まることがある
信用情報に記録が残り、次のカードやローンに響く
強制解約になると、その情報が信用情報機関に登録されます。
いわゆるクレジットヒストリーに傷がつく状態で、新しいカードが作れない、ローンが組めないといった影響が出ます。
住宅ローンや車のローンを数年内に考えている人にとっては、手数料以上に高い代償になりかねません。
後払いアプリの規約も作りは同じで、ペイディは換金目的の購入と、買った商品を第三者に買い取ってもらう行為の両方を禁止事項に挙げています。
現金化が発覚するのは、決済データにそのまま残るから
「バレないのでは」と思う人が多いのですが、カード会社が見ているのは利用者の説明ではなく決済の記録です。
記録は自分で消せないので、目立つ使い方をすれば自然と浮かび上がります。
同じ加盟店での高額決済が繰り返される
現金化業者の決済は、特定の加盟店に高額な利用が集中します。
普段は数千円の買い物しかない人が、突然同じ店で限度額いっぱいの決済をすれば、不自然さが残ります。
加盟店側が問題視されれば、そこを使った利用者もまとめて調べられます。
換金しやすい商品の購入履歴が並ぶ
商品券や金券、新幹線の回数券といった品目は、換金目的で買われやすいものとして知られています。
これが短い期間に続けて並ぶと、買い物として説明しづらくなります。
紙幣や貨幣そのものをカードで買う行為も、現金化にあたるものとして扱われています。
カード会社から利用確認の連絡が来る
不自然な決済があると、カード会社から利用内容の確認の連絡が入ります。
「何を買ったか」「商品は手元にあるか」を聞かれ、答えに詰まった時点で疑いは強まります。
キャッシュバック式の場合は手元に何も届いていないことも多く、説明できる材料がありません。
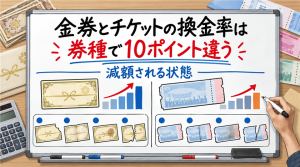
藤真由美換金しやすい商品の代表が金券です。金券ショップでは券の種類によって換金率が10ポイント近く違い、場面によっては身分証の提示も求められます。
「違法ではない」と「安全」はまったく別の話
検索すると「現金化は違法ではない」という説明によく出会います。
この言葉は半分正しく、半分は話をすり替えています。
明確な違法とはいえない、という位置づけ
三井住友カードは、現金化は明確に違法とはいえないのが現状だと説明しています。
理由は、見た目のうえでは「買い物をしたあとに不要な物を売っただけ」という形が取れてしまい、意図的な現金化との線引きが難しいからです。
ただし同じ解説は、明確に違法ではない行為だからといって利用することは避けるべきだと続けています。
利用者が負うリスクは規約と業者の2方向から来る
利用者側のリスクは、カード会社との関係と、業者との関係の2つに分かれます。
| どこから来るか | 起きること | 会う前にできること |
|---|---|---|
| カード会社 | 利用停止・強制解約・一括請求・信用情報への登録 | そもそも使わない。使うなら請求日と金額を先に確認する |
| 業者(先払い詐欺) | 保証金や手数料を先に払わされ、連絡が取れなくなる | 振込前に金銭を求める相手とは、その時点でやりとりをやめる |
| 業者(情報流出) | カード番号や身分証の画像が不正利用や名簿に回る | 必要以上の情報を送らない。送った控えを残す |
| 業者(後出し請求) | 申込後に手数料を上乗せされ、手取りが激減する | 手取りの金額まで申込前に文字で出させる |
すでに被害に遭ってしまった場合は、消費者ホットライン「188」や最寄りの消費生活センターに相談できます。
カード情報を渡してしまったときは、まずカード会社に連絡してカードを止めるのが先です。
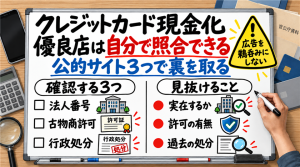
業者側のリスクを少しでも減らしたいなら、会社の実在・過去の行政処分・古物商許可番号の3点を、公的サイトで照合する方法があります。
仕組みを理解したうえで、それでも使うなら見る5点
ここまで読んでも事情があって使う、という人もいると思います。
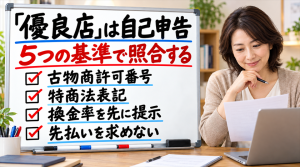
その場合に見るべきなのは、業者が名乗る「優良店」という看板ではなく、自分で確かめられる事実です。
- 古物商許可番号が記載され、警察のサイトで照合できるか
- 会社名・所在地・固定電話が揃った特商法表記があるか
- 換金率と手数料、そして手取り額を申込前に数字で出すか
- 契約書面や利用規約を交付するか
- 振込前に保証金や登録料を要求してこないか
この5点の確かめ方と、当てはめると候補がどこまで減るのかは、こちらで詳しく整理しています。
 藤真由美
クレジットカード現金化の仕組みについてよくある質問
買取式とキャッシュバック式はどちらが安全ですか
業者が飛んだときに手元に何か残るのは買取式です。キャッシュバック式は届く商品にほとんど価値がないため、振り込まれなければ何も残りません。ただしどちらもカード会社の規約違反という点は同じです。
換金率90%なら損はしませんか
5万円の決済で手取り45,000円、負担は5,000円です。支払日までを30日とすると実質年率は約135%にあたります。数字の見え方は穏やかでも、借入の金利とは桁が違います。
1回だけならカード会社に気づかれませんか
気づかれるかどうかは回数ではなく決済の見え方で決まります。普段の使い方と離れた高額決済や、換金しやすい品目の購入が並ぶと利用確認の連絡が入ります。記録は自分では消せません。
現金化は違法なのですか
三井住友カードの解説では、明確に違法とはいえないのが現状だとされています。一方で同じ解説は、カード会社の規約違反に該当するため利用は避けるべきだと続けています。違法ではないことと、使って問題がないことは別です。
すでに業者とやりとりして不安です
カード番号や身分証の画像を渡している場合は、まずカード会社に連絡してカードを止めてください。金銭の被害が出ているときは消費者ホットライン「188」や最寄りの消費生活センターに相談できます。やりとりの画面は消さずに残しておくと相談が進みます。
まとめ
クレジットカード現金化の仕組みは、買取式もキャッシュバック式も「カードで買って現金に戻す」という2段階です。
差が出るのは、業者が振り込まなかったときに手元に何か残るかどうかという点でした。
そして手数料15%は、支払日までを30日とすれば実質年率で約214%にあたります。
カード会社は規約違反として扱い、発覚すれば強制解約と一括請求、信用情報への登録まで進みます。
仕組みを数字に置き換えてから、本当に今それを選ぶのかを決めてもらえたらと思います。