バーチャルカードは、アプリだけで数分で作れて審査もないので、現金化の入口として紹介されがちです。
ただ、実際に各社の利用規約を開いて読んでみると、様子がかなり違います。
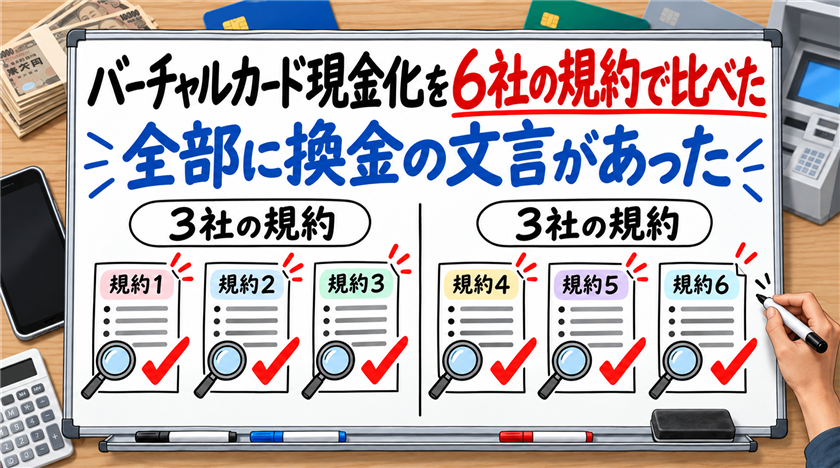
主要なバーチャルカードの規約には、「換金目的」や「現金化」という言葉が、どれもはっきり書かれています。
この記事では6つのサービスの条文を並べて、どこまで踏み込んで書かれているのかを見ていきます。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


バーチャルカードは構造として現金に戻せない

まず、バーチャルカードがどういう作りなのかを押さえます。
ここを理解すると、なぜどの会社も同じような条文を置いているのかが見えてきます。
前払いの残高であって、借入の枠ではない
バーチャルカードの多くは、前払式支払手段と呼ばれる仕組みです。
先にお金を入れて、その範囲で買い物をする形なので、キャッシング機能がありません。
そのためATMから現金を引き出すという出口が、はじめから存在しません。
払い戻しは法律の側から制限されている
前払式支払手段は、資金決済法という法律の対象になります。
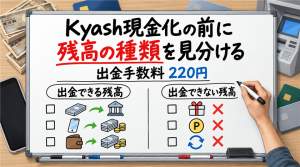
Kyashの規約には、払戻しや換金、登録銀行口座への出金は資金決済法に定める例外に該当すると当社が認めた場合を除き原則できないと書かれています。
会社が意地悪をしているというより、そういう作りの商品だということです。
残っていた分は消えることがある
出口がないぶん、残高を放置したときの扱いは厳しめです。
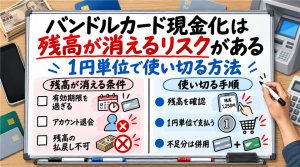
Kyashでは、退会の手続きでアカウントを閉鎖したときに未使用の残高があっても払戻しはできず、その残高は消滅すると定められています。
バンドルカードも、解約した時点で残高がすべて失効します。
 藤真由美
Kyashの規約第13条は、見出しが「換金・払い戻しの禁止」です。そのうえで、公式に出金できる残高と1回220円の条件を分けて案内しています。
6つのサービスの規約を並べて読む
ここが本題です。
バーチャルカードや後払いアプリの規約から、換金に関わる部分を抜き出して並べました。
| サービス | 規約や公式に書かれている内容 | 判断されたときの扱い |
|---|---|---|
| バンドルカード | 利用状況に照らし、換金目的やマネーローンダリング目的での利用等を不適当と判断した場合 | 必要措置。定義に保有残高の失効が含まれる |
| Kyash | 第13条の見出しが「換金・払い戻しの禁止」。出金は原則できない | 退会時に未使用残高があれば消滅する |
| ワンバンク(b43) | 禁止行為に「換金を目的として本カードによる決済を行う行為」 | 必要措置。超過利用分は年率14.6%の遅延損害金 |
| メルペイ | 禁止行為に「現金化を目的として商品・サービス等の購入等に立替払いサービスを利用すること」 | 定額払いと分割払いも含むと明記 |
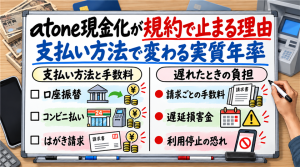
| atone | 換金目的での利用、および短期間で反復継続して同一の商品を購入すること | アカウントの一時停止や取消。理由は開示されない |
| ペイディ | 換金目的の商品購入と、換金目的で買った商品を第三者に買い取ってもらう行為 | 利用停止のうえ請求を一括に変更することがある |
書き方はそれぞれ違いますが、6つすべてに換金や現金化の文言が入っています。
「目的」で線を引いている会社が多い
条文を見比べると、多くが「換金目的」「現金化を目的として」という書き方です。
つまり買った商品が何かや、業者を通したかどうかではなく、何のために使ったかで判断されます。
「自分で売ったから違う」という言い方は、この書き方とは噛み合いません。
判断の材料は利用状況
バンドルカードとワンバンクは「本サービスの利用状況に照らし」という前置きを置いています。
atoneは「短期間で反復継続して同一の商品を購入すること」と、もっと具体的に書いています。
本人が申告するかどうかではなく、決済の並び方を見て判断されるという構えです。
残高まで対象になるのがバーチャルカードの特徴
クレジットカードの場合、発覚しても失うのは枠と信用情報です。
ところがバーチャルカードは前払いなので、すでに入れたお金が失効の対象に入ります。
現金を作るために入れた分が、そのまま消える形になりかねません。
atoneの条文は、アカウントを止めた理由を開示する義務を負わないとまで書いています。
「審査がない」ことと「リスクがない」ことは別
バーチャルカードがすすめられる理由は、だいたい「審査なし」「すぐ作れる」です。
ただそれは、入るときの話でしかありません。
入口がゆるいぶん、途中で止める設計になっている
審査で絞らないサービスは、使われ方を見ながら止める仕組みを持ちます。
だから規約の「必要措置」の定義が、細かく広く書かれています。
一時停止から残高の失効、地位の剥奪まで並んでいるのは、そのためです。
後払いでチャージした分の支払いは残る
バーチャルカードには、後払いでチャージできる機能が付いていることがあります。
アカウントが止まっても、その支払い義務は消えません。
残高が失効して、請求だけが残るという最も重い形になり得ます。
使えないお店で弾かれることもある
バーチャルカードには、利用できない加盟店があります。
バンドルカードの仕様表では、オンラインカジノやビットコインを購入できるサイト、本人確認が必須のサービスを提供している加盟店などが挙げられています。
換金しやすいものを扱う店は本人確認を求める作りが多く、そこで止まることがあります。
サービスごとの条文と扱いは、こちらでも詳しく見ています。
残高が余っているだけなら、使い切る方法がある
「現金化したい」という言葉の中には、端数を持て余しているだけの人も混ざっています。
その場合は、規約に触れずに解決できます。
- Amazonギフト券のチャージタイプは100円から1円単位で買えるので、残高をぴったり0円にできる
- カードをPayPayなどのコード決済に登録して、普段の買い物で消費する
- 交通系ICへのチャージに使う(対応状況は事前に確認する)
- 解約する予定なら、残高を0円にしてから手続きする
どれも自分のために使う形なので、換金目的の判断とは関係ありません。
業者に依頼して1割以上を手数料で失うより、手元に残る額は大きくなります。
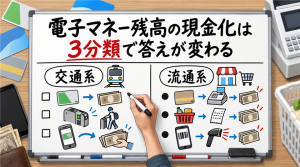
藤真由美Suicaなど交通系ICカードは、駅の窓口でカードを返せば、デポジットと手数料を引いた残額が戻ってきます。
バーチャルカード現金化についてよくある質問
バーチャルカードの残高をATMで引き出せますか
前払式の残高にはキャッシング機能がないため、引き出せません。バンドルカードの公式サポートはATMでの引き出しもキャッシングもできないと明記しており、Kyashの規約も出金は原則できないと定めています。
どのサービスの規約にも現金化は書かれていますか
この記事で確認した6つのサービスは、いずれも換金目的や現金化に関する文言を持っています。Kyashは条文の見出しそのものが「換金・払い戻しの禁止」で、メルペイは「現金化を目的として」という言葉を直接使っています。
業者を使わず自分で売れば規約には触れませんか
多くの規約は「換金目的」「現金化を目的として」と目的で線を引いています。ペイディは換金目的で購入した商品を第三者に買い取ってもらう行為も禁止対象としており、自分で売る形も含まれます。
止められたら入れていたお金はどうなりますか
バンドルカードの規約では、必要措置の定義に保有するカード残高の失効が含まれています。Kyashも退会時に未使用残高があれば消滅すると定めています。前払いのサービスでは、すでに入れた分が失われる可能性があります。
後払いチャージ分の支払いも消えますか
消えません。バンドルカードの公式コラムは、残高が余っているかどうかに関係なくポチっとチャージ分は期日までに支払う必要があると説明しています。残高が失効しても請求は残る、という形になり得ます。
まとめ
バーチャルカードは前払いの仕組みなので、はじめから現金に戻す出口がありません。
そして主要な6つのサービスの規約には、換金目的や現金化に関する文言が例外なく入っていました。
判断は利用状況から行われ、バンドルカードやKyashでは残高そのものが失効・消滅の対象になります。
後払いでチャージした分の支払いは、止まったあとも残ります。
残高を持て余しているだけなら、1円単位で使い切る方法のほうが手元に多く残ります。