バンキットカードの後払いで現金化、という話を見かけますが、仕様を読むと少し噛み合っていません。
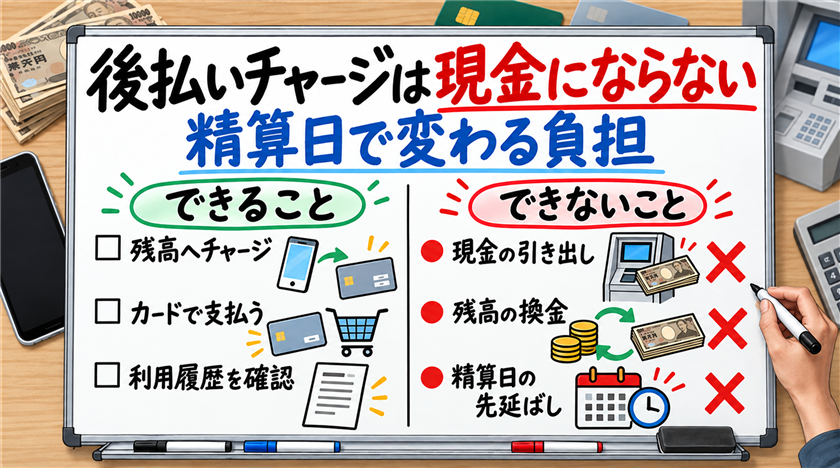
バンキットの「あと払いチャージ」は、現金が振り込まれるサービスではなく、残高が増えるサービスです。
しかもこのサービスには、他社にない特徴があります。精算日を自分で選べるのです。
その選び方だけで負担が10倍近く変わるので、公式の条件をもとに計算してみます。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


バンキットのあと払いチャージは残高が増える仕組み

まずサービスの中身を確認します。
バンキットはSBI新生銀行グループのアプラスが手がけているサービスです。
手持ちがなくても残高にチャージできる
公式の説明では、あと払いチャージはバンキットを使っている人向けの後払いサービスです。
手持ちのお金がなくても、後払いで少額の資金を残高にチャージできると書かれています。
つまり増えるのはアプリの中の残高で、銀行口座に現金が入るわけではありません。
前払式支払手段なので出金の道がない
サイトの表示を見ると、アプラスは前払式支払手段(第三者型)発行者として登録されています。
前払式支払手段は先にお金を預けて使う仕組みで、払い戻しが法律の側から制限されています。
バンドルカードやKyashと同じ枠組みで、残高をそのまま現金として引き出す道は用意されていません。
だから現金にするには買って売る形になる
残高を現金に変えるには、その残高で何かを買い、それを売ることになります。
ここで売値と買値の差が発生し、それが手数料になります。
そして各社の規約が止めているのは、まさにこの形の使い方です。
 藤真由美
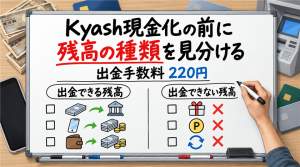
同じ前払いの仕組みでも、Kyashは入金や送金で受け取った残高に限って、1回220円で公式に出金できます。
精算日を自分で選べるのがバンキットの特徴
ここが他の後払いサービスと大きく違う点です。
ペイディやatoneは支払日が決まっていますが、バンキットは自分で日付を選びます。
チャージ翌日から翌月末までを選べる
公式が示している利用の流れは次のとおりです。
- あと払いチャージ画面で希望のチャージ金額を選び「チャージする」をタップする
- 希望の精算日を選んで「決定する」をタップする(チャージ翌日から翌月末までの日付を選べる)
- 精算日までにメインWalletへ精算額以上をチャージしておく
- 精算日に自動精算されていることを確認する
精算日より前に、自分のタイミングで手動で精算することもできます。
精算日までに残高を用意しておく必要がある
見落としやすいのが3番目です。
自動精算は、メインWalletにある残高から引かれる形です。
つまり精算日までに、精算額以上のお金を自分でチャージし直しておくことになります。
現金化した場合の流れを追うと
あと払いチャージで5万円分を残高に入れ、それを換金率85%で現金にしたとします。
手元には42,500円が入りますが、精算日には5万円を残高に戻さなければなりません。
差額の7,500円は、どこからか持ってくることになります。
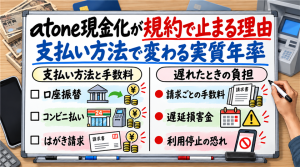
支払日が決まっているatoneは、支払い方法によって期限が翌月10日から27日まで変わり、それだけで年率が4倍以上開きます。
精算日の選び方で実質年率が10倍近く変わる
精算日を選べるということは、負担の重さを自分で決めているのと同じです。
同じ7,500円の負担でも、返すまでの日数で年率は大きく変わります。
負担率は約17.6%
5万円分を換金率85%で現金にすると、手取りは42,500円、負担は7,500円です。
7,500円 ÷ 42,500円 = 約17.6%が、精算日までの負担率になります。
精算日ごとの実質年率
| 選んだ精算日 | 実質年率の目安 | 参考 |
|---|---|---|
| 7日後 | 約920% | 最も重い選び方 |
| 14日後 | 約460% | 2週間で返す場合 |
| 30日後 | 約215% | 1か月後 |
| 60日後(翌月末) | 約107% | 最も軽い選び方 |
負担率17.6%を、選んだ日数で年率に伸ばした数字です。
あと払いチャージ自体の手数料は含んでいないので、実際はここに上乗せされます。
遅く設定するのが唯一の軽減策
もし使うのであれば、精算日は選べる中で最も遅い日にするのが合理的です。
早めに設定しても割引はなく、同じ負担を短い期間で払うぶん、実質的な重さだけが増します。
参考として、消費者金融のカードローンの上限は年18.0%程度です。
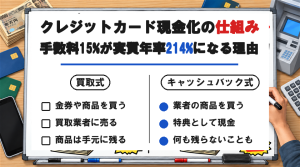
このあたりの計算の考え方は、クレジットカードの場合も同じです。
審査があるサービスだという前提を忘れない
あと払いチャージは、誰でも無条件に使える機能ではありません。
公式の注記に条件が書かれています。
本人確認と取引状況を含めた審査がある
公式には、あと払いチャージの利用には事前の本人確認と、バンキットの取引状況を含めた審査があると書かれています。
取引状況を見るという書き方なので、それまでの使い方が判断材料になります。
不自然な使い方が並べば、そこも見られていると考えるのが自然です。
使えない場合は手続きに進めない
利用の流れの注記には、あと払いチャージを利用できない場合は次の手続きに進まないと書かれています。
理由が表示されるわけではなく、画面が進まないという形です。
いざ必要なときに止まっている、という事態も起こり得ます。
他社の規約と同じ構図になっている
後払いやプリペイドのサービスは、どこも換金目的の利用を止める条文を持っています。
バンドルカードは必要措置の定義に残高の失効を含め、Kyashは条文の見出しで換金を禁じています。
前払いの残高が絡むサービスでは、入れたお金まで失う形が起こり得るのが共通点です。
バンキットの後払い現金化についてよくある質問
あと払いチャージで現金が振り込まれますか
振り込まれません。公式の説明では、手持ちのお金がなくても後払いで少額の資金を残高にチャージできるサービスです。増えるのはアプリ内の残高で、前払式支払手段にあたるため払い戻しは制限されています。
精算日はいつまで延ばせますか
公式には、チャージ翌日から翌月末までの日付が選択可能と書かれています。早い日を選んでも負担が軽くなるわけではないため、実質的な重さで見ると遅い日のほうが有利です。
精算日にお金がなかったらどうなりますか
自動精算はメインWalletの残高から引かれる仕組みなので、精算日までに精算額以上をチャージしておく必要があります。現金化で手取りが減っていると、この差額を別に用意することになります。
あと払いチャージが使えないのはなぜですか
利用には事前の本人確認と、バンキットの取引状況を含めた審査があります。利用できない場合は次の手続きに進まない作りになっており、理由が表示されるわけではありません。
バンキットは個人向けのサービスですか
バンキットの公式サイトは、企業が金融・決済サービスを提供するための基盤として案内されています。アプラスがホワイトラベルで提供する形もあるため、アプリの名前や画面は提供元によって異なることがあります。利用中のアプリの表示と条件を確認してください。
まとめ
バンキットのあと払いチャージは、現金が振り込まれるのではなく残高が増えるサービスです。
前払式支払手段にあたるため、残高をそのまま現金として引き出す道はありません。
精算日はチャージ翌日から翌月末まで選べますが、早い日を選ぶほど同じ負担が重くのしかかります。換金率85%なら、7日後で約920%、翌月末で約107%という差になります。
精算日までにメインWalletへ精算額以上を用意する必要があるので、減った手取りとの差額は別に工面することになります。
審査がある前提のサービスなので、使い方が枠の行方にも関わってきます。