「先払い買取」「先払い現金化」と名乗るサービスを調べると、審査なし・最短10分といった言葉が並びます。
ところがこのキーワードに対してGoogleが最初に示すのは、業者の一覧ではなく金融庁と消費者庁の注意喚起です。
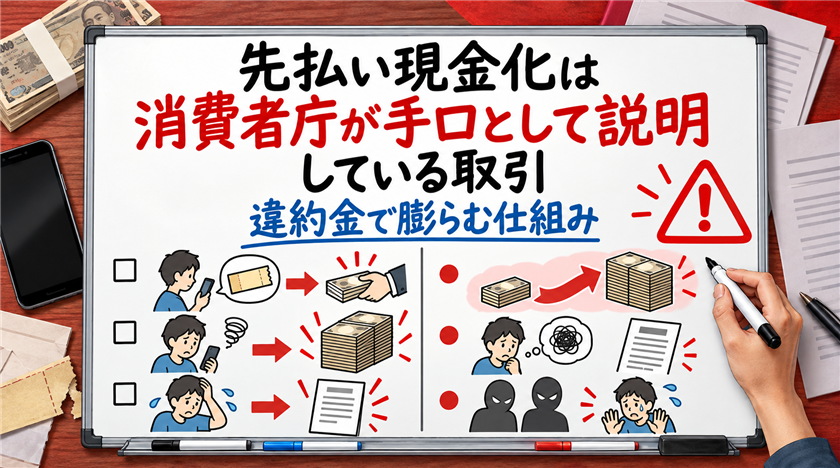
消費者庁は先払い買取現金化を、商品の買い取りを装って金銭を払い、後日より高額な違約金を支払わせる手口として説明しています。
この記事では、行政が公表している手口の中身と、起きやすいこと・申し込む前にできること・すでに使ってしまったときの動き方を整理します。
業者の比較や換金率の一覧は載せていません。比べて選ぶ種類の話ではないためです。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


消費者庁が説明している手口そのもの

消費者庁は「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください」というページで、先払い買取現金化を次のように定義しています。
利用者から何らかの商品を買い取ることを装って業者が金銭を支払い、後日、利用者が商品を発送しなかった違約金(キャンセル料)の名目でより高額な金銭を支払わせるもの、という説明です。
そして対象になるのは、ネット上の商品の画像など利用者の手元にない商品であることが多いという傾向まで書かれています。
商品券を使うもうひとつの形
同じページには、別の手口も並べられています。
業者が利用者の手元にない商品券を一般的な買取価格より著しく低額で買い取り、先に買取代金を振り込んだうえで、あとから利用者に商品券を購入して送付させる、という形です。
この場合、買取代金と商品券の購入代金の差額が、そのまま利用者の負担になります。
なぜ「買取」と呼ぶのか
お金を貸す業として行うには貸金業の登録が要ります。
商品の売買という形にしておけば、貸付ではないと主張する余地が残る、という組み立てです。
ただし実態としてお金を渡して後から多く回収している以上、金融庁はこれをヤミ金融からの借金かもしれないとして注意を呼びかけています。
 藤真由美
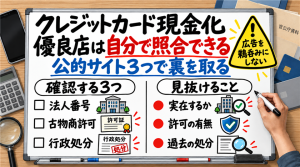
国税庁の法人番号公表サイトで商号と所在地を引けば、相手の会社が実在するかどうかは無料で確かめられます。
起きやすいこと・申し込む前にできること・使ってしまったとき
消費者庁が挙げている危険と、段階ごとの動き方を並べます。
| 起きやすいこと | 申し込む前にできること | 使ってしまったとき |
|---|---|---|
| 後日、高額な違約金やキャンセル料を請求される | 契約の画面で違約金・キャンセル料の条項を先に読む | 請求されても即座に払わず、金額の根拠を書面で求める |
| 買取代金と商品券の購入代金の差額が大きく、生活が苦しくなる | 受け取る額と後で払う額を紙に書いて差額を出す | 支払いを重ねる前に弁護士・司法書士の無料相談に行く |
| 多重債務に陥る | ほかの借入と合わせた返済額を数える | 債務整理を含めた選択肢を専門家に確認する |
| 提供した個人情報が悪用される | 身分証や口座情報を渡す前に事業者の登録を確認する | カードや口座の不正利用がないか明細を確認する |
| 個人情報をネット上にさらされる | 勤務先や家族の連絡先を入力欄から外せるか見る | やりとりの画面を保存し、警察と消費生活センターに相談する |
一番下の行は、消費者庁が明記している危険です。
取引で提供した個人情報が悪用されたり、ネット上でさらされたりして、トラブルや犯罪に巻き込まれる危険性がある、と書かれています。
後払い現金化も同じページで注意喚起されている
消費者庁は同じページで、「後払い現金化」も並べて注意喚起しています。
形式的には後払いによる商品売買だが、商品代金の支払いに先立って購入者が金銭を受け取り、後日に給料日などで商品代金を払うもの、という説明です。
| 比べる点 | 先払い買取現金化 | 後払い現金化 |
|---|---|---|
| 形式 | 商品を売る約束 | 商品を後払いで買う |
| お金の受け取り | 商品を送る前に受け取る | 商品代金を払う前に受け取る |
| 負担になるもの | 違約金・キャンセル料 | 商品代金と受け取った額の差 |
| 商品の価値 | 手元にないことが多い | 販売価格と見合っていない傾向 |
後払い現金化についても、商品の価値と販売価格が必ずしも見合っておらず、利用者も商品を買うことが目的ではない傾向があると指摘されています。
どちらもその後の高額な支払いで生活が悪化し、多重債務に陥る危険性があるという同じ結論に置かれています。
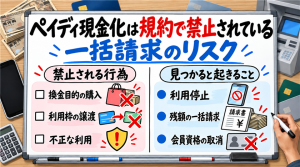
後払いアプリの側も、規約で換金を止めています。ペイディは公式に、SNSでの勧誘の見分け方まで具体例を挙げています。
「振り込まれた額」ではなく「後で払う額」で判断する
この手のサービスの説明は、受け取る側の金額を前面に出します。
判断に必要なのは、後から払う側の金額です。
差額を年率に直すとどうなるか
先に30,000円を受け取り、10日後に45,000円を払う条件だったとします。
- 受け取った額は30,000円
- 払う額は45,000円
- 差は15,000円で、受け取った額に対して50%
- 10日で50%なので、年率に直すとおよそ1,825%
貸金業者の上限金利は年20.0%で、これを超える利息の契約は法律上その部分が無効になります。
上の例はその90倍を超える水準です。
日数が短いほど年率は跳ね上がるので、「すぐ返せば大丈夫」という感覚は数字の上では成り立ちません。
申し込む前に書き出す3つの数字
- いま振り込まれる額
- いつまでに、いくら払うことになるのか
- 払えなかったときに上乗せされる額
3つ目が契約画面で見つからない、あるいは問い合わせても答えが返ってこないなら、それだけで判断材料になります。
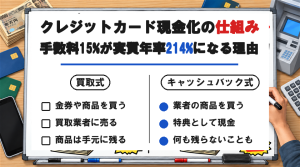
5万円を換金率85%で現金化すると、手取りは42,500円です。同じ差額の考え方で、換金率ごとの実質年率を表にしています。
先に当たる先と、相談できる窓口
現金が要るときの順番
| 手段 | 費用の目安 |
|---|---|
| 支払先に期日の相談をする | 0円のこともある |
| 社会福祉協議会の生活福祉資金貸付制度 | 条件により無利子 |
| 自立相談支援機関に相談する | 相談は無料 |
| カードのキャッシング枠 | 年15〜18%程度 |
| 消費者金融のカードローン | 上限年20.0% |
| 先払い買取 | 行政が注意喚起している手口 |
上の3つは時間がかかる代わりに費用が軽く、真ん中の2つは早い代わりに利息が付きます。
一番下だけは、費用の比較の土俵に乗っていません。
すでに使ってしまったとき
- やりとりの画面、振込の記録、契約の文面を消さずに保存する
- 違約金を請求されても、その場で払わずに金額の根拠を求める
- 消費者ホットライン「188」に電話して、最寄りの消費生活センターにつないでもらう
- 弁護士会や司法書士会の無料相談で、債務整理を含めた選択肢を確認する
- 勤務先や家族への連絡、ネット上での個人情報の掲載があれば、警察にも相談する
請求が続いている状態でも、払い続ける以外の道があります。
相談は無料で受けられるので、次の支払いに追われる前に動いたほうが選べる幅が広く残ります。
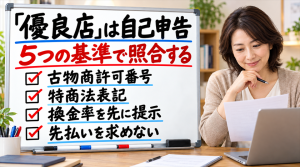
業者を比べる段階なら、古物商許可番号や特商法表記など、申し込む前に確かめられる5つの基準で外せる業者があります。
よくある質問
先払い買取は違法なのですか
金融庁は「そのお金、ヤミ金融からの借金かもしれません」という見出しで注意を呼びかけています。個々の取引がどう判断されるかは中身によりますが、行政が注意喚起の対象にしている取引であることは確かです。心配なときは消費生活センターや弁護士に事実関係を見てもらってください。
商品を送らなければお金を返すだけで済みますか
済まない設計になっています。消費者庁の説明では、商品を発送しなかったときの違約金やキャンセル料として、受け取った額よりも高額な金銭を支払わせるのがこの手口の中心だとされています。そもそも払う額が大きくなる前提で組まれています。
審査なしと書いてあるのはなぜですか
貸付ではなく商品の売買という形にしているためです。返せるかどうかを見ないということは、返せない人でも申し込めるということでもあります。審査がないことは利用者にとっての安心材料ではなく、回収の方法が別にあるという意味だと考えたほうが実態に合います。
口コミで優良と書かれている業者なら大丈夫ですか
口コミの多くは受け取った直後の感想で、違約金を請求される段階の話は含まれていないことがあります。判断に使うなら、口コミではなく契約画面に書かれた違約金の条項と、後から払う額を見てください。行政が手口として説明しているのは、事業者の良し悪しではなく仕組みそのものです。
家族や職場に連絡されています
着信の記録や送られてきた文面を保存したうえで、警察と消費生活センターの両方に相談してください。消費者ホットライン「188」から最寄りの窓口につないでもらえます。弁護士や司法書士に依頼すると、以後の連絡先を代理人に一本化できる場合があります。一人で対応を続ける必要はありません。
まとめ
先払い買取現金化は、消費者庁が手口として説明している取引です。
手元にない商品を買い取ることを装ってお金を渡し、後日に違約金の名目でより高額な金銭を払わせる、という中身でした。
30,000円を受け取って10日後に45,000円を払う条件なら、年率にしておよそ1,825%にあたります。
判断に使うのは振り込まれる額ではなく、いつまでにいくら払うことになるのかという数字です。
すでに請求が来ている場合も、その場で払う前に「188」や弁護士会の無料相談に当たってもらえたらと思います。