ワンバンク(旧b43)の後払いを現金にしたい、という人に最初に伝えたいことがあります。
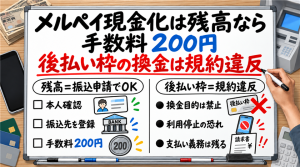
公式のよくある質問に、あとばらいチャージで入金した残高は出金できませんと、はっきり書かれています。
そしてワンバンクは、あとばらいチャージの手数料を金額の区分ごとに公開しています。
この表があるおかげで、実質年率を正確に出せます。使い方によって年22%から267%まで開くので、順番に見ていきます。
【最新2026年版】
後払い現金化業者おすすめ8選!
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
-
ナンバーワンキャッシュ
 詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
バンクレジット
詳細をコチラ初回91% / 2回目81%振込時間最短3分営業時間9:00~22:00


あとばらいチャージで入金した残高は出金できない

ここが出発点です。
ワンバンクには残高を出金する機能がありますが、あとばらいチャージ分は対象外です。
公式のよくある質問に書かれている
「あとばらいチャージで入金した残高は出金できますか」という質問に対して、公式は出金できませんと答えています。
そして、ワンバンクカードでの決済のみに利用できると続けています。
つまり後払いでチャージした分は、買い物にしか使えません。
自分で入れた残高との違い
紛らわしいのは、ワンバンクマネー自体には出金の仕組みがあることです。
規約では、最低出金額1,000円から1,000円単位で提携ATMから出金でき、1回あたり10万円、1日の上限は20万円と定められています。
ただしそれは自分で入金した残高の話で、あとばらいチャージ分は分けて扱われています。
だから現金化は買って売る形になる
出金できないので、現金にするには残高で何かを買って売ることになります。
その時点で、買値と売値の差が手数料として乗ります。
あとばらいチャージの手数料も別にかかるので、負担は二重になります。
 藤真由美
バンキットのあと払いチャージも、増えるのはアプリの残高で、銀行口座に現金は入りません。違うのは、精算日を自分で選ぶ点です。
手数料は申込金額の区分で決まっている
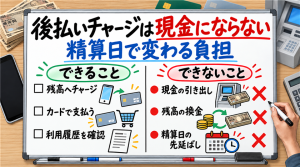
ワンバンクは手数料を公式サイトで公開しています。
金額が上がるほど手数料も上がる、区分方式です。
申込金額ごとの手数料
| 申込金額 | 手数料 |
|---|---|
| 3,000円〜10,000円 | 510円 |
| 11,000円〜20,000円 | 815円 |
| 21,000円〜30,000円 | 1,170円 |
| 31,000円〜40,000円 | 1,525円 |
| 41,000円〜50,000円 | 1,830円 |
公式に掲載されている2025年9月17日以降の手数料です。
チャージできるのは最大5万円までとされています。
区分の下限で申し込むと、手数料率が最も高くなる
区分方式なので、同じ手数料でも金額によって重さが変わります。
手数料を申込金額で割ってみると、差がはっきりします。
| 申込金額 | 手数料 | 手数料の割合 | 30日換算の実質年率 |
|---|---|---|---|
| 3,000円 | 510円 | 17.0% | 約207% |
| 10,000円 | 510円 | 5.1% | 約62% |
| 11,000円 | 815円 | 7.4% | 約90% |
| 20,000円 | 815円 | 4.1% | 約50% |
| 50,000円 | 1,830円 | 3.7% | 約45% |
3,000円だけ借りると手数料の割合は17.0%で、5万円のときの4倍以上になります。
もし使うなら、区分の上限に近い金額で申し込むほうが割合は小さくなります。
ただし多く借りれば返す額も増えるので、必要な額を超えて申し込む意味はありません。
支払いは翌月末までのいつでも
公式の説明では、支払いは入金した日から翌月末日までの好きなタイミングでできます。
支払い先は、セブン銀行ATM、コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)、銀行ATM(ペイジー)、ネット銀行です。
払うのは「申請金額」と「手数料」の合計になります。
固定の手数料は、使う額が小さいほど年率が高くなります。すぐ使える後払いアプリの枠と支払期限を並べて、固定手数料を年率に直しています。
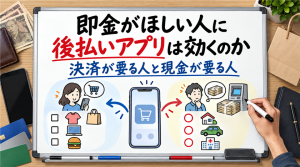
3つの使い方で実質年率を比べる
同じ5万円を用意する、という条件で並べます。
公式の手数料と利率だけを使った計算です。
そのまま買い物に使う場合
5万円をチャージして買い物に使うと、手数料は1,830円だけです。
1,830円 ÷ 50,000円 = 3.66%で、翌月末まで60日なら実質年率で約22%、30日なら約45%です。
後払いとしては、そこまで外れた水準ではありません。
現金化した場合
同じ5万円の残高を換金率85%で現金にすると、手取りは42,500円です。
負担は、換金で失う7,500円とチャージ手数料1,830円を足した9,330円になります。
9,330円 ÷ 42,500円 = 約22.0%。これを年率に伸ばすと次のようになります。
| 使い方 | 手元に入る額 | 負担 | 実質年率(30〜60日) |
|---|---|---|---|
| チャージして買い物に使う | 50,000円分の残高 | 1,830円 | 約22〜45% |
| チャージして現金化する | 42,500円 | 9,330円 | 約133〜267% |
| マイペース払いで借りる | 50,000円(銀行口座へ) | 実質年率3.0〜18.0% | 3.0〜18.0% |
現金化を挟むと、手元に入る額が7,500円減って負担は5倍になります。
同じアプリのマイペース払いは銀行口座に直接入る
ワンバンクには「あとばらいチャージ マイペース払い」というサービスもあります。
こちらは株式会社スマートプラスクレジットが提供する貸付で、公式に条件が明記されています。
- 借入利率は3.0%〜18.0%(実質年率)、遅延損害金は20.0%
- 極度額は1万円から1,000万円、残高スライドリボルビング方式
- 銀行口座に直接入金され、申込から入金まで最短10分
- 郵送物や電話での確認はなく、申込は24時間365日可能
- 返済は毎月自動引き落としで、追加返済もできる
公式のよくある質問でも、こちらは銀行口座に直接入金するサービスだと説明されています。
現金が必要という目的なら、出金できない残高を現金化するより素直な形です。
ただし貸付なので審査があり、契約すれば信用情報に記録が残ります。返せる見込みがあるかは別に考える必要があります。
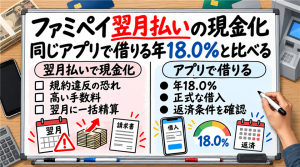
同じ構造はファミペイにもあります。そちらの数字はこちらで比べました。
審査はセブン銀行が申請ごとにリアルタイムで行う
あとばらいチャージの審査は、ワンバンクではなく提携先が行っています。
ここも公式に明記されています。
初回だけでなく毎回審査される
公式の説明では、入金申請には株式会社セブン銀行による審査があり、初回利用時だけでなく申請ごとにリアルタイムに行われるとされています。
つまり前回通ったから次も通る、とは限りません。
審査結果や申請可能金額を事前に伝えることはできない、とも書かれています。
表示されている申込可能額は目安
アプリに出ている申込可能額について、公式はあくまでも目安だと注意しています。
審査の結果、入金を行うことができない場合もあるという書き方です。
この金額はセブン銀行が定めているため、ワンバンク側で引き上げることはできません。
支払いが遅れた場合の問い合わせ先も、セブン銀行になります。
規約は換金目的の決済を禁止している
最後に規約を確認します。
ワンバンクの利用規約には、禁止行為が箇条書きで並んでいます。
条文にそのまま書かれている
禁止行為のひとつが、換金を目的として本カードによる決済を行う行為です。
カードの貸与や譲渡、他のユーザーへのなりすましなどと同じ列に置かれています。
もうひとつ、残高の超過利用が生じることを知りながら決済を行う行為も禁止されています。
超過分には年率14.6%の遅延損害金
規約では、残高を超える利用が生じた場合、会社が立替払いをしたうえで利用者に請求すると定められています。
その超過分を期日までに支払わないと、遅延額に年率14.6%を乗じた遅延損害金がかかります。
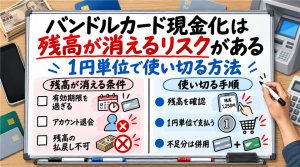
規約違反と判断された場合の必要措置には、残高の失効も含まれています。
 藤真由美
前払いの残高が絡むと、失うのは枠だけではありません。バンドルカードは換金目的と判断されると残高そのものが失効すると規約に書いています。
ワンバンクの後払い現金化についてよくある質問
あとばらいチャージした残高をATMで出金できますか
できません。公式のよくある質問に、あとばらいチャージで入金した残高は出金できず、ワンバンクカードでの決済のみに利用できると明記されています。自分で入金した残高の出金とは扱いが分かれています。
あとばらいチャージの手数料はいくらですか
申込金額の区分で決まります。3,000円から10,000円は510円、11,000円から20,000円は815円、21,000円から30,000円は1,170円、31,000円から40,000円は1,525円、41,000円から50,000円は1,830円です(2025年9月17日以降)。翌月末までに申請金額と手数料の合計を支払います。
少額だけ申し込むのは損ですか
手数料が区分で決まるため、区分の下限に近い金額ほど割合は高くなります。3,000円で510円なら17.0%、10,000円で510円なら5.1%です。ただし必要以上に多く申し込めば返す額も増えるので、必要な額の範囲で考えてください。
前回通ったので今回も使えますか
限りません。公式は、入金申請の審査は株式会社セブン銀行が初回利用時だけでなく申請ごとにリアルタイムに行うと説明しています。アプリに表示される申込可能額も目安であり、審査の結果、入金できない場合があるとされています。
規約に現金化は書かれていますか
利用規約の禁止行為に「換金を目的として本カードによる決済を行う行為」が挙げられています。残高の超過利用が生じることを知りながら決済する行為も禁止で、超過分の支払いが遅れると年率14.6%の遅延損害金がかかります。
まとめ
ワンバンクのあとばらいチャージで入金した残高は、公式が明記しているとおり出金できません。使えるのはワンバンクカードでの決済だけです。
手数料は区分方式で、5万円なら1,830円。そのまま買い物に使えば実質年率は約22%から45%にとどまります。
ところが現金化を挟むと負担は9,330円になり、実質年率は約133%から267%に跳ね上がります。
同じアプリのマイペース払いは、銀行口座へ直接入金される貸付で、借入利率は3.0%から18.0%です。
規約は換金目的の決済を禁止しているので、数字と条文の両方を見てから選んでください。